


 Войти
18+

Новости Актау и Мангыстау
Ақтау және Манғыстау жаңалықтары
 Отправляйте видео, фото, сообщения на +7 777 833 88 22

 Отправляйте видео, фото, сообщения на +7 777 833 88 22


 Lada TV
 Добавить
объявление


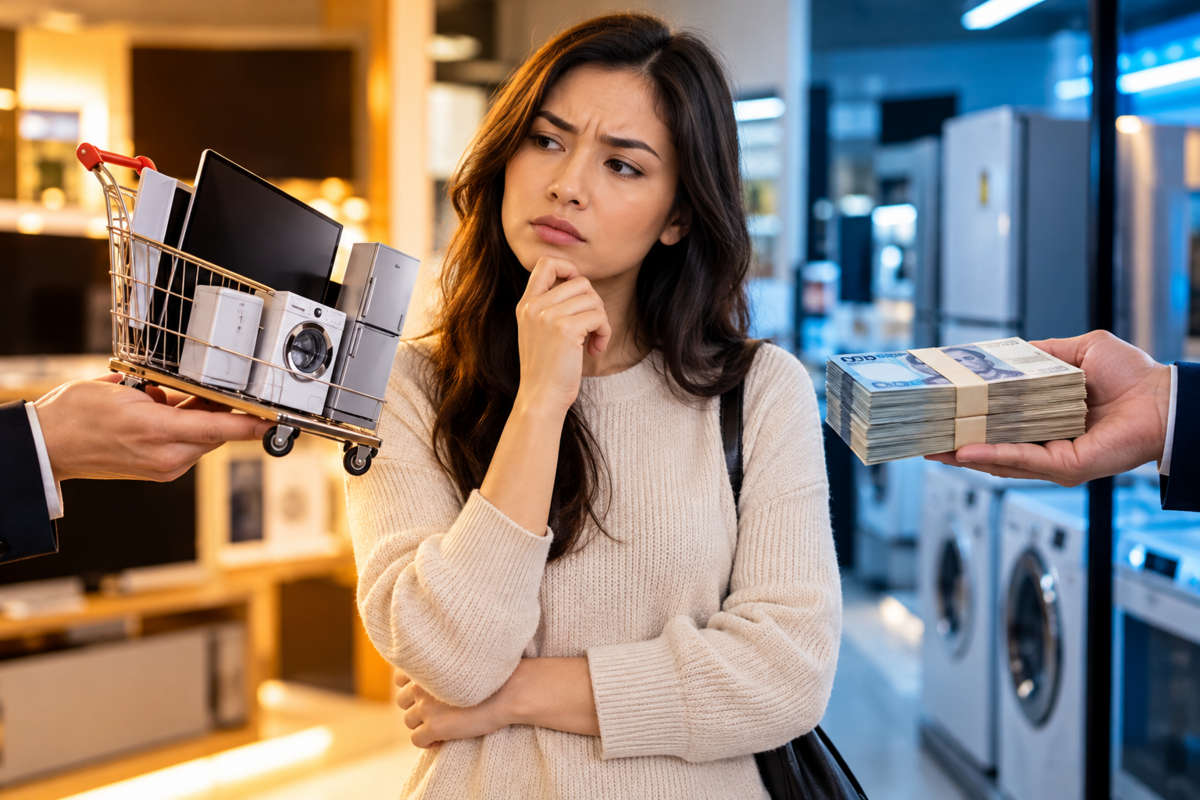
Рассрочка и потребительский кредит позволяют казахстанцам приобретать дорогостоящие товары без полной оплаты сразу. Однако итоговая стоимость покупки может существенно различаться в зависимости от выбранного способа финансирования, сообщает Lada.kz.
О том, какой вариант обычно обходится дешевле и как избежать лишних расходов, агентству Kazinform рассказал независимый эксперт по банковским вопросам Нуржан Биякаев.
Почему кредит обходится дороже
По словам специалиста, потребительские кредиты, как правило, предполагают более высокую переплату, поскольку банки начисляют проценты на предоставленные средства.
Номинальные ставки по таким займам составляют 25–30%, а в отдельных случаях достигают 40%. При этом кредит может оформляться на более продолжительный срок, тогда как рассрочка обычно рассчитана примерно на год.
Однако и рассрочка не всегда бывает полностью бесплатной: определенные расходы могут быть заранее включены в стоимость товара.
— Потребительский кредит будет дороже, поскольку у него есть процентная ставка. При этом он может предоставляться на более длительный срок, чем рассрочка, которую, как правило, оформляют на год. Конечно, определенный процент уже заложен в стоимость товара, поскольку никто не предоставляет рассрочку бесплатно. Но потребительский кредит, будь то денежный беззалоговый, залоговый или товарный, все равно обходится дороже. Номинальная ставка по нему составляет 25-30%, а в некоторых случаях 40%. Поэтому потребительский кредит считается более дорогим вариантом, — пояснил Нуржан Биякаев.
Какие условия необходимо проверить
Перед подписанием договора эксперт рекомендует обратить внимание на три основных показателя:
Годовую эффективную ставку вознаграждения (ГЭСВ), которая отражает полную стоимость кредита.
Размер ежемесячного платежа, чтобы оценить нагрузку на семейный бюджет.
Общую переплату за весь срок погашения.
Рассчитать предстоящие расходы можно по предварительному графику платежей, который предоставляет банк, либо с помощью кредитного калькулятора на его сайте.
При сравнении предложений важно учитывать не только процентную ставку, но и общую сумму, которую покупатель в итоге заплатит за товар.
Что выгоднее при покупке и досрочном погашении
Для приобретения бытовой техники, мебели и других товаров Нуржан Биякаев рекомендует рассматривать прежде всего товарную рассрочку под 0%, а не оформлять потребительский кредит наличными.
Если же покупка уже оплачена за счет кредита, сократить переплату поможет частичное досрочное погашение основного долга.
— Частичное досрочное погашение необходимо делать в размере не менее двух ежемесячных платежей. Для этого нужно написать заявление в банк о том, что вы просите направить эту сумму на частичное досрочное погашение, и тогда эта сумма будет уходить на остаток основного долга. После этого вам заново пересчитают график и предоставят новый график на оставшуюся сумму кредита. Все условия кредита — ставка, срок — останутся те же, но платеж уже уменьшится, — пояснил он.
Таким образом, рассрочка обычно оказывается выгоднее потребительского кредита, однако окончательный выбор следует делать только после сравнения полной стоимости покупки и условий договора.
 0
 0
 0

Комментарии
0 комментарий(ев)