


 Войти

 Отправляйте видео, фото, сообщения на +7 777 833 88 22


 Lada TV
 Добавить
объявление


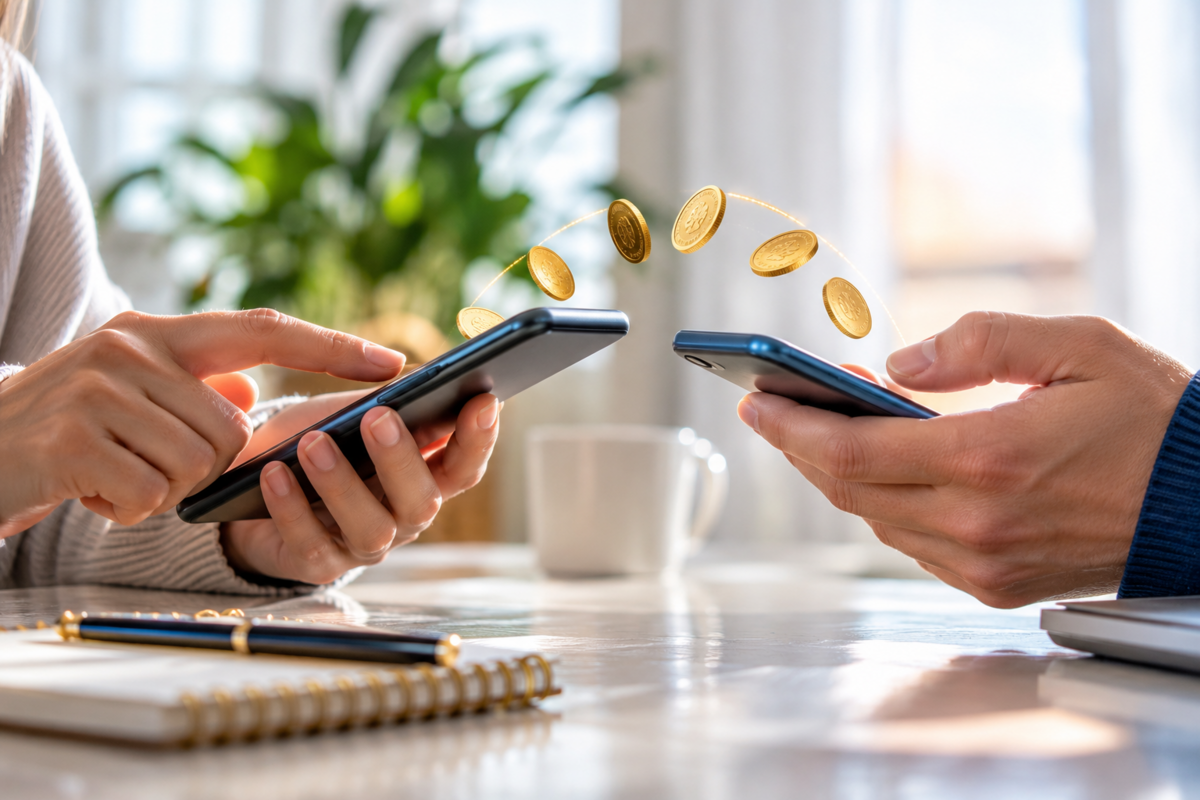
В Казахстане разъяснили, в каких случаях денежные переводы между физическими лицами считаются доходом и возникает ли обязанность платить с них налог. Правила зависят от назначения поступивших средств, сообщает Lada.kz со ссылкой на Uchet.kz.
Нужно ли платить налог с переводов от родственников
В Комитете государственных доходов (КГД) пояснили, что денежные переводы личного характера между родственниками не облагаются индивидуальным подоходным налогом (ИПН).
Такие поступления не включены в перечень доходов, с которых граждане обязаны самостоятельно рассчитывать и уплачивать налог.
«В соответствии со статьёй 405 Налогового кодекса Республики Казахстан (в редакции, действующей с 1 января 2026 года), такие поступления не входят в перечень доходов, подлежащих налогообложению физическим лицом самостоятельно», — пояснили в КГД.
Таким образом, если родственник перечислил деньги в качестве подарка или личной финансовой помощи, само по себе получение такого перевода не создаёт обязанности платить ИПН.
Какие поступления не считаются доходом
Согласно подпункту 9 статьи 370 Налогового кодекса, имущество, безвозмездно полученное физическим лицом от другого физического лица, относится к экономическим выгодам, которые не признаются доходом.
Это положение распространяется в том числе на имущество, полученное в дар или по наследству.
Следовательно, при определении налоговых обязательств значение имеет не только факт поступления денег, но и основание, по которому они были перечислены.
При этом предусмотрено исключение: особые правила действуют в отношении имущества, которое индивидуальный предприниматель получает для использования в предпринимательской деятельности.
С каких доходов граждане платят налог самостоятельно
Статья 405 Налогового кодекса, действующая с 1 января 2026 года, определяет виды доходов, по которым физические лица самостоятельно исчисляют и уплачивают индивидуальный подоходный налог.
Всего в перечне 18 позиций.
В частности, к ним относятся:
имущественные доходы;
доходы индивидуальных предпринимателей;
доходы лиц, занимающихся частной практикой;
доходы работников;
дивиденды и вознаграждения;
выигрыши;
стипендии;
выплаты по договорам страхования.
Для ряда перечисленных поступлений обязанность самостоятельной уплаты налога возникает, если выплаты произведены лицом, которое не является налоговым агентом.
Когда денежный перевод становится налогооблагаемым доходом
В КГД обращают внимание на различие между личными переводами и оплатой товаров, выполненных работ или оказанных услуг.
Если деньги поступают в качестве оплаты за товар, работу или услугу, такие суммы рассматриваются как доход от реализации, а не как безвозмездная передача средств.
Если покупатель или заказчик не является налоговым агентом, физическое лицо должно самостоятельно исчислить и уплатить налог с соответствующего дохода.
При этом родственные отношения между отправителем и получателем сами по себе не определяют налоговый статус перевода. Важно, являются ли перечисленные деньги личной помощью или оплатой в рамках деятельности, приносящей доход.
 0
 1
 0

Комментарии
0 комментарий(ев)