


 Войти

 Отправляйте видео, фото, сообщения на +7 777 833 88 22


 Lada TV
 Добавить
объявление


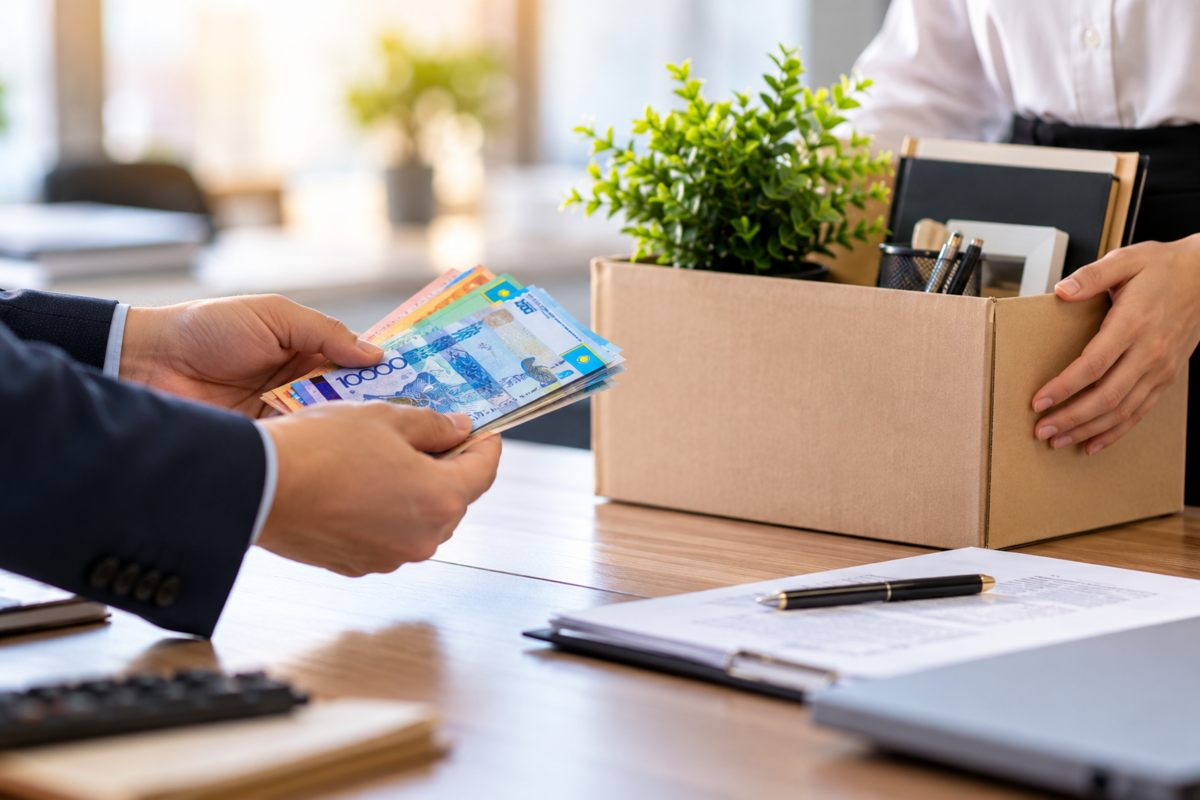
В Казахстане бывший работодатель обязан удерживать налоги и перечислять социальные платежи с выплат, связанных с прежней работой, даже после увольнения сотрудника. Какие суммы облагаются налогами и в какие сроки должны поступить деньги, сообщает Lada.kz со ссылкой на Uchet.kz.
Почему налоги удерживают даже после увольнения
Прекращение трудового договора не освобождает работодателя от налоговых обязательств по выплатам бывшему сотруднику.
Согласно пункту 3 статьи 372 Налогового кодекса Казахстана, доходы, начисленные по основаниям, возникшим в период трудовых отношений, облагаются налогами и социальными платежами, даже если деньги перечислены после увольнения.
«Положения настоящего пункта распространяются также на доходы, подлежащие получению от лица, с которым физическое лицо состояло в трудовых отношениях, по основаниям, возникшим из таких трудовых отношений, и выплачиваемые после увольнения работника в соответствии с законодательством Республики Казахстан», — говорится в пункте 3 статьи 372 Налогового кодекса.
Таким образом, бывший работодатель продолжает выполнять функции налогового агента в отношении таких выплат: рассчитывает и удерживает индивидуальный подоходный налог (ИПН), а также исчисляет и перечисляет предусмотренные законодательством социальные платежи.
С каких выплат удерживают налоги
Налогообложение распространяется на выплаты, связанные с прежней трудовой деятельностью.
К ним относятся:
заработная плата за фактически отработанное время;
компенсация за неиспользованный трудовой отпуск;
компенсационные выплаты при ликвидации организации, сокращении штата или снижении объёмов производства;
премии и бонусы, начисленные после увольнения за ранее выполненную работу;
доплаты по результатам перерасчёта заработной платы;
задолженность по зарплате, погашенная после прекращения трудового договора.
Когда работодатель обязан выплатить расчёт
Согласно пункту 4 статьи 113 Трудового кодекса, окончательный расчёт с уволенным сотрудником должен быть произведён не позднее трёх рабочих дней после прекращения трудового договора.
Если работодатель нарушает установленный срок, он обязан выплатить не только задолженность, но и предусмотренную законодательством пеню.
Отдельные гарантии предусмотрены для сотрудников, увольняемых по инициативе работодателя.
При ликвидации организации или сокращении численности либо штата работнику полагается компенсация в размере одного среднемесячного заработка.
Если трудовой договор прекращается из-за сокращения объёмов производства, работ или услуг, повлекшего ухудшение экономического положения работодателя, компенсация составляет два среднемесячных заработка.
Это минимальные размеры выплат. Трудовой или коллективный договор может предусматривать более высокие суммы.
Сколько удержат подоходного налога
С 1 января 2026 года в Казахстане действует прогрессивная шкала индивидуального подоходного налога.
Для облагаемого дохода работника предусмотрены две ставки:
10% — с годового облагаемого дохода до 8 500 МРП включительно;
15% — с части дохода, превышающей этот порог.
В 2026 году 8 500 МРП составляют 36 762 500 теңге.
Работодатель рассчитывает облагаемый доход нарастающим итогом с начала календарного года. Поэтому при начислении денег после увольнения учитываются и другие облагаемые доходы, которые сотрудник получил от этой организации с 1 января.
ИПН исчисляется при начислении дохода, а удерживается не позднее дня его выплаты. Перечислить налог в бюджет необходимо не позднее 25-го числа месяца, следующего за месяцем выплаты.
Какие налоговые вычеты положены бывшему работнику
При определении облагаемого дохода учитываются обязательные пенсионные взносы и взносы на обязательное социальное медицинское страхование.
Кроме того, предусмотрен базовый налоговый вычет в размере 30 МРП в месяц.
В 2026 году это 129 750 теңге.
Однако вычет применяется только по заявлению физического лица и только у одного налогового агента.
Если после увольнения человек устроился на новую работу и подал заявление о применении базового вычета новому работодателю, прежняя организация использовать его уже не может.
Какие пенсионные и медицинские взносы перечисляют
С выплат бывшим сотрудникам рассчитываются те же обязательные социальные платежи, что и с доходов действующих работников, с учётом предусмотренных законом исключений.
В 2026 году действуют следующие ставки:
10% — обязательные пенсионные взносы (ОПВ), удерживаемые из дохода работника;
2% — взносы на обязательное социальное медицинское страхование (ВОСМС), удерживаемые из дохода;
3,5% — обязательные пенсионные взносы работодателя (ОПВР), уплачиваемые за его счёт;
5% — социальные отчисления (СО), уплачиваемые работодателем;
3% — отчисления на обязательное социальное медицинское страхование (ООСМС), уплачиваемые работодателем.
Таким образом, не все перечисленные проценты вычитаются из денег, причитающихся бывшему сотруднику. Часть платежей организация оплачивает самостоятельно.
Перечислить обязательные социальные платежи необходимо не позднее 25-го числа месяца, следующего за месяцем выплаты дохода.
Кому положены исключения
Некоторые категории граждан освобождены от отдельных обязательных платежей.
В частности, с доходов бывших работников, достигших пенсионного возраста, не уплачиваются обязательные пенсионные взносы и обязательные пенсионные взносы работодателя.
Кроме того, ОПВР не начисляются за граждан, родившихся до 1 января 1975 года.
Как рассчитывают социальный налог
Выплаты бывшему сотруднику, связанные с его прежней работой, также учитываются при исчислении социального налога.
Для организаций, работающих на общеустановленном налоговом режиме, в 2026 году установлена ставка 6%.
При определении облагаемой суммы учитываются предусмотренные законом уменьшения, в том числе на обязательные пенсионные и медицинские взносы.
При этом минимальная база в размере 14 МРП не применяется к доходам, начисленным за месяц увольнения. В таких случаях налог рассчитывается исходя из фактически начисленного дохода.
Уплатить социальный налог необходимо не позднее 25-го числа следующего месяца.
Работодатели, применяющие специальный налоговый режим на основе упрощённой декларации, социальный налог не платят. Однако обязанности по исчислению ИПН и социальных платежей с соответствующих выплат бывшим сотрудникам сохраняются.
Как проверить, какие суммы удержали
Работодатель обязан отражать доходы бывших работников, удержанные налоги и социальные платежи в налоговой отчётности.
Для этого используется форма 200.00 — декларация по индивидуальному подоходному и социальному налогам.
Она представляется ежеквартально, не позднее 15-го числа второго месяца после отчётного квартала.
Бывший сотрудник вправе запросить справку о полученных доходах и удержанных налогах.
Согласно статье 446 Налогового кодекса, работодатель обязан выдать такой документ в течение пяти календарных дней после обращения.
Справка может потребоваться новому работодателю для учёта неиспользованного социального налогового вычета, например предусмотренного для лиц с инвалидностью.
При этом неиспользованный базовый налоговый вычет к новому работодателю не переносится.
 0
 0
 0

Комментарии
0 комментарий(ев)