


 Войти
18+

Новости Актау и Мангыстау
Ақтау және Манғыстау жаңалықтары
 Отправляйте видео, фото, сообщения на +7 777 833 88 22

 Отправляйте видео, фото, сообщения на +7 777 833 88 22


 Lada TV
 Добавить
объявление


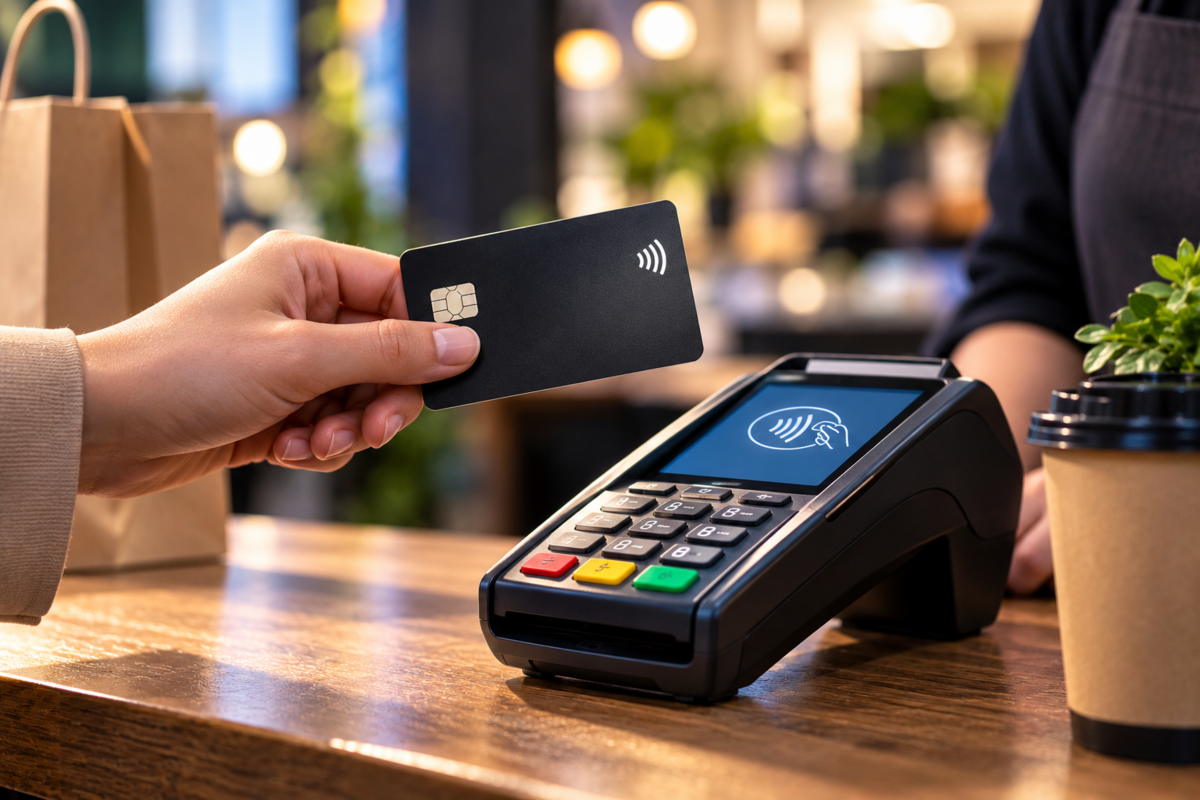
С октября 2026 года на финансовом рынке Казахстана появится новый тип участников — платежные организации первой категории. Они смогут выпускать собственные карты, открывать счета для бизнеса и работать с электронными деньгами, однако принимать депозиты и выдавать кредиты им будет запрещено, сообщает Lada.kz со ссылкой на Zakon.kz.
Платежные организации получат больше банковских возможностей
О запуске нового режима ранее сообщил председатель Национального банка Казахстана Тимур Сулейменов.
Речь идет о специальных лицензиях для платежных организаций первой категории. После их получения компании смогут самостоятельно выпускать платежные карты, открывать и обслуживать счета юридических лиц, выпускать электронные деньги, а также напрямую подключаться к национальным платежным системам и единому QR.
Для клиентов это означает появление дополнительных способов проводить переводы между банками и оплачивать товары и услуги через привычную платежную инфраструктуру.
Сегодня на казахстанском платежном рынке работают две основные категории участников — банки второго уровня и платежные организации.
При этом платежных организаций значительно больше. В стране зарегистрировано более 130 таких субъектов, тогда как банков второго уровня насчитывается 23.
Одновременно заметно выросли и объемы операций платежных организаций. Если в 2018 году их оборот составлял около 1,5 трлн тенге, то по итогам 2025 года он достиг примерно 10 трлн тенге.
Что разрешат новым участникам рынка
Заместитель председателя Национального банка Бинур Жаленов пояснил, что платежные организации работают в Казахстане уже около десяти лет, однако сейчас их возможности существенно ограничены.
В частности, они не могут самостоятельно выпускать электронные деньги и платежные карты, а также напрямую открывать счета юридическим лицам.
Организации первой категории после получения новой лицензии такие возможности получат.
Кроме того, они смогут открывать корреспондентские счета в Национальном банке, выпускать электронные карты и электронные деньги, работать через национальные платежные системы и использовать единый QR.
Таким образом, для бизнеса появится возможность встроить платежные операции непосредственно в собственные цифровые сервисы, приложения и экосистемы.
Кредиты и депозиты останутся только у банков
Несмотря на расширение полномочий, между банками и новыми платежными организациями сохранится принципиальная граница.
"Им строго запрещено принимать депозиты и выдавать кредиты, потому что это уже чисто банковская деятельность".Бинур Жаленов
Поэтому используемое определение «платежный банк» является скорее условным. Юридически такие компании банками в привычном смысле не станут, однако набор доступных им платежных услуг значительно расширится.
Они смогут обслуживать движение денег и предоставлять платежную инфраструктуру, но не смогут привлекать средства населения во вклады или выдавать их в долг.
Новой лицензией уже заинтересовались 13 компаний
По информации Национального банка, интерес к получению лицензий первой категории уже проявили 13 компаний.
Среди потенциальных участников есть крупные международные компании, телекоммуникационные операторы и представители криптовалютной отрасли.
Экономист Тулеген Аскаров считает, что появление нового формата связано с глобальной трансформацией финансового рынка и развитием цифровых технологий.
"Нацбанк здесь идет просто-напросто в ногу со временем, с XXI веком. И смотрит намного дальше, чем на этот год, смотрит в будущее. Ведь цифровые технологии полностью меняют привычное представление о банках".Тулеген Аскаров
По его словам, крупные цифровые компании уже располагают собственной аудиторией, приложениями и огромными потоками платежей.
Для пользователей зачастую удобнее совершать оплату непосредственно внутри сервиса, которым они постоянно пользуются, чем переходить для этого в отдельное банковское приложение.
Финансовые услуги могут стать дешевле
По мнению Тулегена Аскарова, усиление конкуренции способно повлиять и на стоимость финансовых услуг.
Крупным цифровым компаниям не потребуется создавать традиционную банковскую инфраструктуру с нуля, поскольку значительная ее часть у них уже существует.
"Для того чтобы осуществлять банковскую деятельность, этим компаниям не надо становиться банком в традиционном смысле слова. То есть иметь здание, правление, штат сотрудников. У них все это уже есть".Тулеген Аскаров
Именно поэтому интерес к новому формату могут проявить не только классические финансовые организации, но также технологические, телекоммуникационные и другие крупные компании с собственными цифровыми платформами.
Платеж станет частью привычного приложения
Еще одним важным фактором остается безопасность операций.
Как отметил экономист, крупные цифровые экосистемы уже располагают собственными механизмами идентификации клиентов и контроля операций.
"Находясь в этой экосистеме, ты верифицирован до предела. В такой модели платеж становится частью работающего сервиса, а не отдельной банковской операцией".Тулеген Аскаров
Для компаний с большими объемами операций это дает дополнительный стимул проводить платежи через собственную инфраструктуру, не передавая каждую операцию сторонним сервисам.
Чем больше денег проходит внутри определенной цифровой экосистемы, тем выгоднее компании самостоятельно управлять платежным процессом.
Нацбанк рассчитывает усилить конкуренцию
В Национальном банке ожидают, что появление нового класса участников усилит конкуренцию на платежном рынке и в перспективе может снизить стоимость переводов и других финансовых операций.
При этом речь не идет о замене традиционных банков.
"Мы видим большой интерес со стороны предпринимателей, со стороны крупных компаний. Это должно дать им возможность предоставлять платежные услуги своим клиентам и тем самым повысить конкуренцию на рынке".Бинур Жаленов
Таким образом, на финансовом рынке Казахстана фактически появится новое направление конкуренции.
Банки второго уровня продолжат работать с деньгами как с финансовым ресурсом — принимать вклады, выдавать кредиты и предоставлять другие банковские продукты. Новые платежные организации, в свою очередь, смогут активнее конкурировать за сами операции — переводы, оплату, обслуживание счетов и движение денег внутри цифровых сервисов.
 0
 0
 0

Комментарии
0 комментарий(ев)