


 Войти


 Отправляйте видео, фото, сообщения на +7 777 833 88 22


 Lada TV
 Добавить
объявление


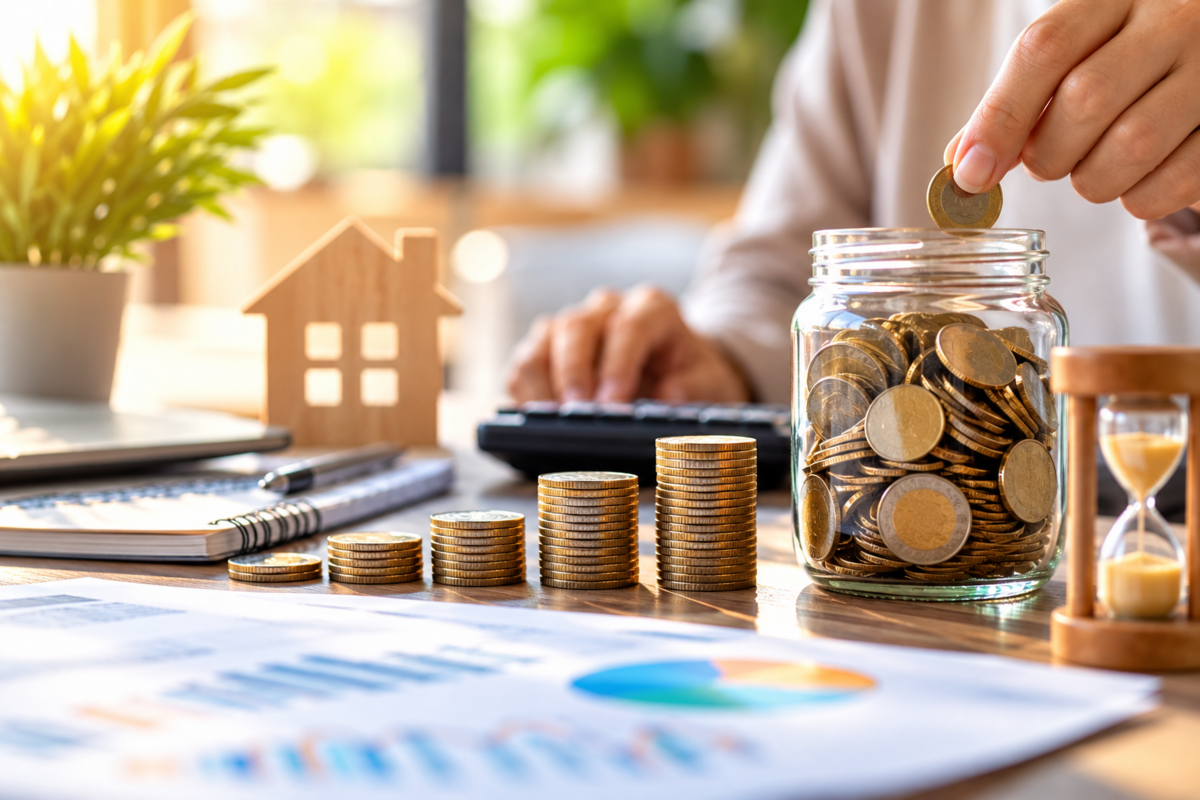
Казахстанцы при определенных условиях могут начать получать регулярные выплаты из пенсионных накоплений еще до достижения установленного пенсионного возраста. При этом прекращать работать и делать пенсионные взносы не требуется, сообщает Lada.kz со ссылкой на forbes.kz.
Речь идет о пенсионном аннуитете — договоре, при котором часть пенсионных накоплений переводится компании по страхованию жизни, а взамен человек получает регулярные выплаты.
Кто может получать выплаты раньше пенсии
Оформить пенсионный аннуитет можно еще до достижения общеустановленного пенсионного возраста.
В 2026 году такая возможность предусмотрена для женщин с 53 лет и мужчин с 55 лет. Однако одного достижения необходимого возраста недостаточно — на пенсионном счете должна находиться определенная сумма.
Минимальная сумма для оформления пенсионного аннуитета в 2026 году составляет 13,18 млн тенге для женщин и 10,05 млн тенге для мужчин.
При этом передавать страховой компании все накопленные средства необязательно. Если на пенсионном счете находится больше необходимой суммы, часть денег можно оставить в ЕНПФ.
Работать при этом можно
Еще одна особенность пенсионного аннуитета заключается в том, что человеку не нужно увольняться после начала получения выплат.
Он может продолжать работать, получать заработную плату и перечислять обязательные пенсионные взносы. Одновременно ему будут поступать выплаты от компании по страхованию жизни.
Размер такой выплаты рассчитывается индивидуально. Он зависит от суммы, переданной страховой компании, возраста и пола клиента, а также других актуарных параметров.
Социальным кодексом при этом предусмотрены минимальные требования к размеру выплат. В 2026 году норматив составляет 70% от прожиточного минимума в 50 851 тенге — около 35,6 тысячи тенге в месяц.
Выплаты должны расти каждый год
Поскольку пенсионный аннуитет рассчитан на длительный период, предусмотрена ежегодная индексация страховых выплат.
С 2026 года минимальная ставка индексации была повышена с 7% до 8%. Ранее этот показатель составлял 3–4%.
Эффективная годовая ставка доходности, которую страховые компании используют при расчете премий и выплат, находится в диапазоне от 9% до 12% годовых.
Однако индексация не позволяет полностью исключить инфляционный риск. Если в течение длительного времени рост цен будет превышать размер индексации, реальная покупательная способность получаемых человеком денег может снижаться.
Выплаты рассчитаны на всю жизнь
Главное отличие пенсионного аннуитета заключается в том, что риск долголетия берет на себя страховая компания.
Человек передает ей часть пенсионных накоплений, после чего получает регулярные выплаты независимо от того, насколько долго он проживет. В результате общая сумма полученных им денег со временем может даже превысить первоначально переданный страховщику капитал.
Предусмотрена защита и на случай смерти владельца аннуитета. В договор можно включить гарантированный период выплат. Тогда после смерти застрахованного деньги в течение установленного срока продолжат получать его наследники.
Клиент самостоятельно выбирает продолжительность такого периода. Среди распространенных вариантов — 10, 15 или 20 лет.
Аннуитет можно перевести в другую компанию
Заключение договора не означает, что человек навсегда остается клиентом одной страховой организации.
После истечения установленного срока — сейчас это два года — накопления можно перевести в другую компанию по страхованию жизни, передать частному управляющему либо вернуть в ЕНПФ.
Однако пенсионный аннуитет нельзя рассматривать как обычный банковский депозит. Страховая компания принимает на себя долгосрочные обязательства и соответствующим образом инвестирует полученные средства. Поэтому досрочное прекращение договора может привести к расходам и финансовым потерям.
Среди основных рисков такого инструмента эксперты называют инфляцию и снижение ликвидности. Переданные страховой компании пенсионные накопления нельзя просто снять целиком — деньги выплачиваются постепенно.
Интерес к таким выплатам растет
За последние годы объем средств, переводимых из ЕНПФ компаниям по страхованию жизни, заметно увеличился.
С 2021 по 2025 год сумма таких переводов выросла примерно в семь раз и достигла 427 млрд тенге. По данным Forbes Kazakhstan, динамика первой половины 2026 года также опережала показатели аналогичного периода прошлого года.
Дополнительным фактором стала налоговая реформа. С 1 января 2026 года пенсионные выплаты для физических лиц — резидентов Казахстана освобождены от индивидуального подоходного налога.
При этом пенсионный аннуитет остается лишь одним из вариантов распоряжения пенсионными накоплениями. Часть средств также можно передать управляющему инвестиционным портфелем. Эти инструменты решают разные задачи: аннуитет ориентирован прежде всего на регулярный пожизненный доход, тогда как частное управление предполагает возможность увеличения накоплений за счет инвестиционной доходности.
 0
 0
 0

Комментарии
0 комментарий(ев)