


 Войти
18+

Новости Актау и Мангыстау
Ақтау және Манғыстау жаңалықтары
 Отправляйте видео, фото, сообщения на +7 777 833 88 22

 Отправляйте видео, фото, сообщения на +7 777 833 88 22


 Lada TV
 Добавить
объявление


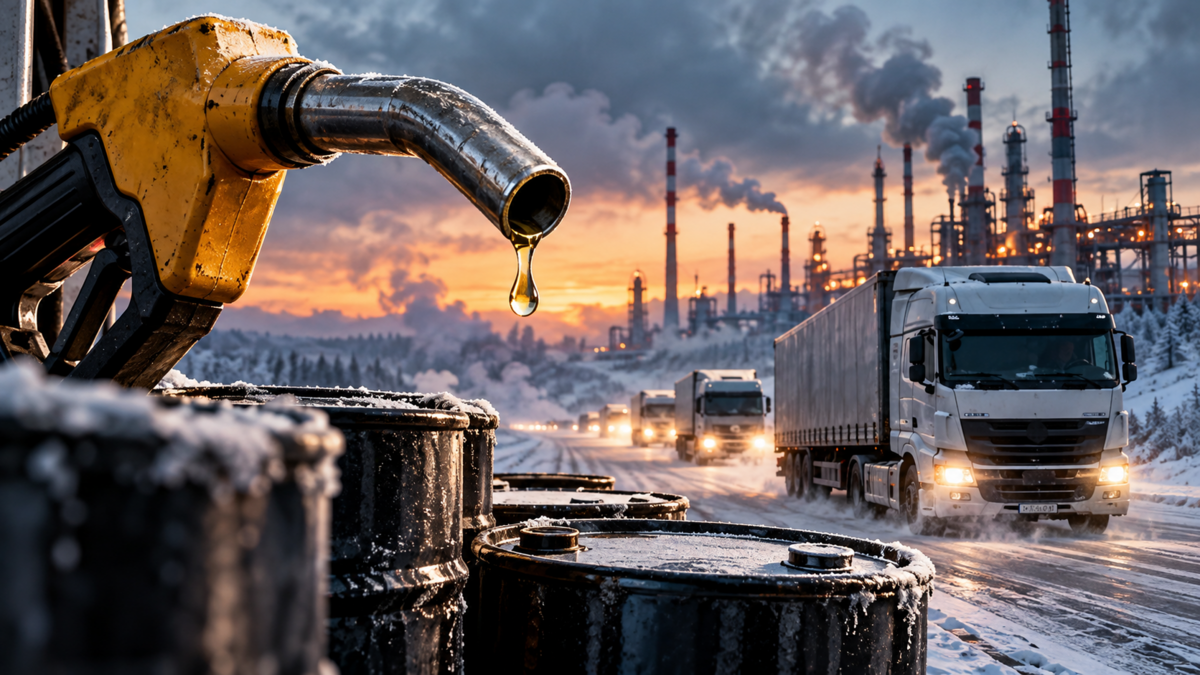
Казахстан может столкнуться с трудностями в обеспечении топливом в предстоящий зимний период. Особую обеспокоенность вызывает зависимость страны от зарубежных поставок отдельных видов нефтепродуктов на фоне атак на российские нефтеперерабатывающие заводы, сообщает Lada.kz со ссылкой на LS.
Почему ситуация с топливом вызывает опасения
Эксперт нефтегазовой отрасли Олжас Байдильдинов оценил возможные последствия атак на российские нефтеперерабатывающие заводы для казахстанского рынка горюче-смазочных материалов.
Поводом для обсуждения стало заявление Министерства обороны Украины, согласно которому более 51% нефтеперерабатывающих заводов России были выведены из строя.
При этом эксперт призвал учитывать особенности работы российской нефтеперерабатывающей отрасли. По его словам, официальные данные о добыче, транспортировке и отгрузке нефтепродуктов в соседней стране отсутствуют, поэтому делать однозначные выводы о масштабах последствий затруднительно.
Байдильдинов обратил внимание, что российские НПЗ и прежде не использовали все производственные мощности. В среднем резерв составлял 20–30%, что позволяло предприятиям сохранять определенный запас для увеличения переработки.
Кроме того, после введения европейских санкций часть нефтепродуктов, ранее предназначавшихся для экспорта в страны Евросоюза, была перенаправлена на внутренний российский рынок.
С учетом этих обстоятельств эксперт пока не видит оснований говорить о масштабном топливном кризисе в России.
Сколько времени потребуется для восстановления российских НПЗ
По оценке Байдильдинова, полное восстановление пострадавших нефтеперерабатывающих предприятий может занять от полутора до двух лет.
Однако реальные сроки будут зависеть от дальнейшего развития ситуации.
Эксперт считает, что без системных договоренностей о прекращении атак восстановительные работы могут затягиваться. Предприятия не спешат проводить масштабную реконструкцию из-за опасений повторных ударов.
Дополнительные трудности связаны с поставками оборудования, изготовленного по европейским технологиям. Ограничения и сложная логистика способны существенно увеличить сроки ремонта.
Поэтому даже при наличии производственных резервов полное восстановление поврежденных мощностей может оказаться продолжительным процессом.
Почему Казахстан зависит от российского топлива
Несмотря на собственную нефтеперерабатывающую промышленность, Казахстан продолжает импортировать отдельные виды нефтепродуктов.
По словам эксперта, в рамках индикативного баланса страна может ежегодно получать из России около 1,2 млн тонн нефтепродуктов при собственном объеме переработки порядка 18 млн тонн.
Пока серьезного дефицита на казахстанском рынке не наблюдается.
Байдильдинов связывает это в том числе с мерами, принимаемыми Комитетом национальной безопасности, министерствами энергетики и финансов для предотвращения незаконного вывоза топлива.
Однако существующие ограничения не устраняют всех проблем, связанных с зависимостью от импорта.
"Мы из России по индикативному балансу можем импортировать где-то 1,2 млн тонн в год при нашей переработке в 18 млн тонн. Пока Казахстан не сталкивается с дефицитом, потому что довольно хорошие меры предпринимают КНБ, министерства энергетики, финансов. У них есть совместный приказ по пресечению вывоза топлива. Но в целом дисбаланс все равно есть. Мы зависим по поставкам по авиатопливу, битуму", – рассказал о влиянии на Казахстан автор Telegram-канала "Байдильдинов. Нефть".
При этом соглашение о сотрудничестве Казахстана и России в сфере поставок нефти и нефтепродуктов будет продлено до 2028 года.
Главная угроза — нехватка зимнего дизеля
Наибольшую обеспокоенность эксперта вызывает обеспечение Казахстана дизельным топливом, предназначенным для эксплуатации при низких температурах.
Дело в том, что необходимые объемы такого топлива внутри страны пока не производятся.
Речь идет о специальных видах дизеля, рассчитанных на работу в морозных условиях, в том числе при температурах минус 20 °C и минус 45 °C.
Традиционно Казахстан импортировал эту продукцию из России. Поэтому любые серьезные перебои с поставками могут создать дополнительные риски в зимний период.
На Павлодарском нефтехимическом заводе ведутся работы, направленные на развитие соответствующего производства. Однако проект пока не готов к полноценной эксплуатации.
"На Павлодарском НХЗ ведутся соответствующие работы, но пока этот проект еще не готов на все 100% функционировать. Поэтому за зимний дизель я точно переживаю", – высказался собеседник LS.
Таким образом, именно обеспечение зимним дизельным топливом эксперт считает одним из наиболее уязвимых направлений казахстанского рынка нефтепродуктов.
Что будет, если на казахстанских НПЗ произойдут аварии
Ситуация с бензином, по оценке Байдильдинова, пока выглядит более стабильной.
Объемы его импорта из России традиционно были относительно небольшими, а межправительственный индикативный баланс в значительной степени предусматривался для чрезвычайных обстоятельств.
В частности, дополнительные поставки могли потребоваться при авариях или незапланированных остановках нефтеперерабатывающих заводов Казахстана.
По словам эксперта, страна завершает год без внеплановых остановок и серьезных аварий на НПЗ.
Однако отсутствие подобных происшествий сейчас не гарантирует, что они не возникнут в дальнейшем.
Если в будущем Казахстану понадобятся дополнительные объемы топлива, а российский рынок в этот момент столкнется с дефицитом или существенным ростом цен, последствия могут затронуть и отечественных потребителей.
Это особенно важно с учетом планов Казахстана в ближайшие годы перейти к экспорту горюче-смазочных материалов.
Почему топливо из Китая и Азербайджана может обойтись дороже
В качестве альтернативы российским поставкам Казахстан рассматривает другие направления импорта, в том числе Китай и Азербайджан.
Однако, по мнению Байдильдинова, такие маршруты связаны со значительными финансовыми затратами.
В качестве примера эксперт привел стоимость бензина марки АИ-95 в Китае, где его цена превышает 1,1 доллара за литр, что соответствует примерно 550–570 теңге.
Кроме стоимости самого топлива, необходимо учитывать расходы на транспортировку.
Один из возможных вариантов предполагает отправку казахстанской нефти на переработку в Китай. Однако для этого сырье потребуется доставлять с запада Казахстана к восточной границе, а затем транспортировать на китайские нефтеперерабатывающие предприятия, расположенные за тысячи километров.
"Мы, конечно, можем туда заходить со своей нефтью, но, опять-таки, это логистика, и нет оптимальных маршрутов по таким ценам. Это потому что надо с запада Казахстана везти на восточную границу, потом на китайские НПЗ в несколько тысяч километров, которые в принципе в ручном режиме только проходить", – объяснил эксперт.
Поэтому альтернативные маршруты пока нельзя считать равноценной заменой существующим поставкам с точки зрения стоимости и удобства логистики.
Казахстан наращивает импорт газа
Дополнительным фактором риска для энергетической отрасли Байдильдинов назвал атаки на Оренбургский газоперерабатывающий завод.
По его словам, происходящее отражается на переработке газа и увеличивает потребность Казахстана в импортных поставках.
Эксперт сообщил, что в текущем году страна наращивает импорт газа до 11 млрд кубометров в год.
Для сравнения, внутреннее производство составляет около 30 млрд кубометров ежегодно.
Таким образом, объем планируемого импорта эквивалентен более чем трети указанного объема внутреннего производства.
"При этом есть же еще проблема атак по Оренбургскому ГПЗ, снижения переработки газа в Казахстане и увеличения поставок. Вот в этом году мы наращиваем импорт до 11 млрд куб. м в год. Это существенный объем при том, что наше внутреннее производство составляет около 30 млрд куб. м в год. То есть мы треть будем импортировать от этого объема", – заключил О. Байдильдинов.
В целом эксперт оценивает текущую ситуацию как тревожную для Казахстана.
По его мнению, стабилизация энергетической инфраструктуры и достижение договоренностей о прекращении атак могли бы снизить риски для поставок топлива и газа.
При этом дефицит зимнего дизеля пока остается потенциальной угрозой, а не подтвержденным фактом. Дальнейшее развитие ситуации будет зависеть от состояния нефтеперерабатывающих мощностей, возможностей внутреннего производства и стабильности импорта.
 0
 0
 0

Комментарии
0 комментарий(ев)