


 Войти

 Отправляйте видео, фото, сообщения на +7 777 833 88 22


 Lada TV
 Добавить
объявление


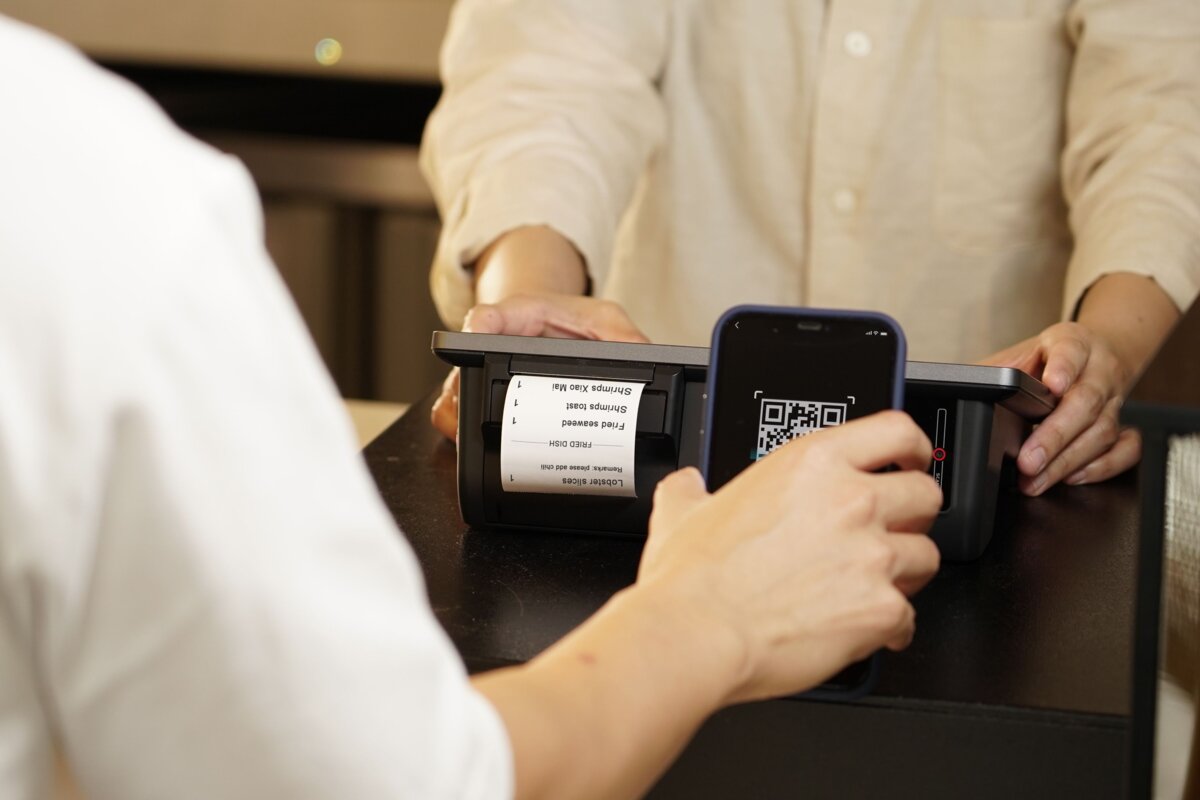
Оплата по QR-коду позволяет быстро рассчитываться за покупки, однако у этого способа есть три существенных недостатка: отсутствие бонусов и кешбэка, зависимость от интернет-соединения и риск столкнуться с мошенниками, передает Lada.kz со ссылкой на Прайм.
Способ оплаты через QR-код давно стал распространенным инструментом для покупок. Однако наряду с удобством он имеет ряд особенностей, которые могут оказаться невыгодными для клиентов банков. О трех основных минусах рассказала магистр права, доцент кафедры государственных и муниципальных финансов Российского экономического университета имени Г. В. Плеханова Мери Валишвили.
По словам эксперта, при оплате по QR-коду операция фактически оформляется как денежный перевод, а не как обычная покупка по банковской карте. Из-за этого действуют другие правила начисления бонусов и списания средств.
В частности, за такие операции банки обычно не начисляют кешбэк и бонусы в рамках программ лояльности. Кроме того, при оплате с использованием кредитной карты перевод может сопровождаться дополнительной комиссией. Также операция учитывается при расчете лимита бесплатных переводов, предусмотренного тарифами банка.
Как отметила Валишвили, эти особенности особенно важны для клиентов, которые активно пользуются программами лояльности и рассчитывают возвращать часть потраченных денег. Они также имеют значение для тех, кто регулярно переводит средства другим людям, например родственникам, и старается не превышать установленный лимит бесплатных операций.
Еще одна проблема связана с техническими ограничениями. Для оплаты по QR-коду необходимо стабильное интернет-соединение, поскольку покупателю нужно воспользоваться банковским приложением.
Если связь отсутствует или работает с перебоями, провести платеж может не получиться. В такой ситуации покупателю иногда приходится искать место с более устойчивым сигналом, например выходить на улицу.
Это увеличивает время обслуживания и создает дополнительные неудобства как для клиента, так и для торговой точки.
Отдельную опасность представляет мошенничество с использованием поддельных QR-кодов. Такая схема получила название QR-фишинг, или quishing.
Злоумышленники создают фальшивые коды, которые после сканирования перенаправляют пользователя на поддельный сайт. Там человека могут попытаться убедить раскрыть личные данные или банковские реквизиты. В некоторых случаях переход на вредоносный ресурс может привести к загрузке опасного программного обеспечения на смартфон.
Распознать подмену бывает непросто. Мошенники могут распечатать собственный QR-код и наклеить его поверх настоящего – например, у кассы, на платежном терминале или в меню ресторана. Покупатель сканирует код, полагая, что оплачивает заказ или покупку, но вместо этого попадает на ресурс злоумышленников.
Валишвили рекомендует по возможности избегать оплаты с помощью статичных QR-кодов, которые заранее распечатаны и размещены возле кассы. Вместо них предпочтительнее использовать динамические коды, формируемые непосредственно на платежном терминале или кассовом аппарате.
Такой подход помогает снизить риск столкнуться с подмененным кодом. При этом пользователям следует внимательно проверять страницу, на которую их перенаправляет сканирование, и не вводить банковские данные на подозрительных ресурсах.
 0
 0
 0

Комментарии
0 комментарий(ев)