


 Войти


 Отправляйте видео, фото, сообщения на +7 777 833 88 22


 Lada TV
 Добавить
объявление


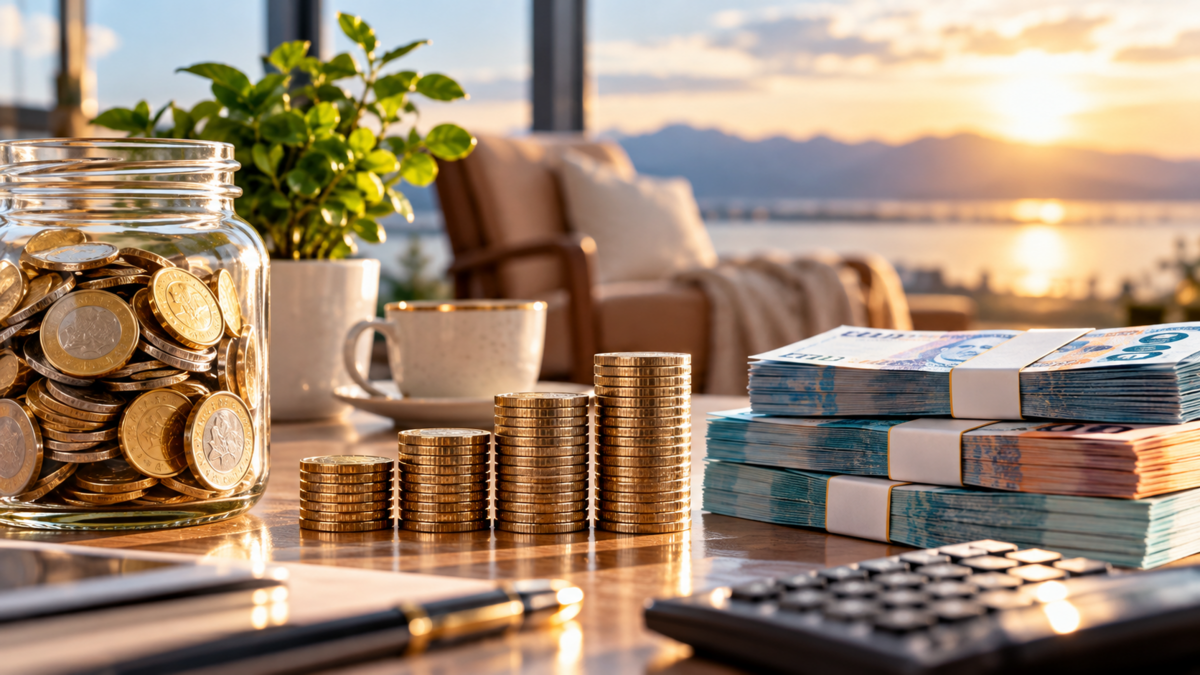
Жить только на проценты по банковскому депозиту возможно, однако для этого потребуются десятки миллионов тенге. Даже для получения 300 тысяч тенге ежемесячно размер необходимого капитала может превышать 20–30 млн тенге в зависимости от ставки, сообщает Lada.kz со ссылкой на finratings.kz.
Сколько денег нужно положить в банк
Размер капитала прежде всего зависит от того, какой ежемесячный доход нужен вкладчику и какую номинальную ставку предлагает банк.
Если рассчитывать доходность при условных ставках от 10% до 16% годовых, суммы получаются весьма внушительными.
Для получения 200 тыс. тенге в месяц потребуется:
при ставке 10% — 24 млн тенге;
при 12% — 20 млн тенге;
при 14% — около 17,1 млн тенге;
при 16% — 15 млн тенге.
Если необходимо получать 300 тыс. тенге ежемесячно, капитал должен составлять:
при 10% — 36 млн тенге;
при 12% — 30 млн тенге;
при 14% — около 25,7 млн тенге;
при 16% — 22,5 млн тенге.
Для ежемесячного дохода в 500 тыс. тенге потребуется от 37,5 млн до 60 млн тенге.
А желающим получать с депозита 1 млн тенге каждый месяц понадобится уже от 75 млн до 120 млн тенге в зависимости от ставки.
При этом приведенные проценты являются расчетными сценариями, а не предложениями конкретных банков.
Как рассчитать необходимую сумму самостоятельно
Формула достаточно проста: желаемый доход за год необходимо разделить на номинальную годовую ставку по депозиту.
Например, человек хочет ежемесячно получать 300 тыс. тенге. За год ему необходимо получить 3,6 млн тенге.
При номинальной ставке 12% для такого дохода потребуется депозит примерно в 30 млн тенге.
Однако при подобных расчетах важно учитывать, какую именно ставку указывает банк.
Почему высокая ГЭСВ может ввести в заблуждение
В условиях депозитов обычно присутствуют сразу два показателя — номинальная ставка и годовая эффективная ставка вознаграждения (ГЭСВ).
ГЭСВ учитывает капитализацию: начисленные проценты остаются на депозите, увеличивают его сумму, после чего вознаграждение начисляется уже на больший капитал.
Но если человек собирается жить на проценты и каждый месяц снимать начисленное вознаграждение, ситуация другая.
Как поясняет Казахстанский фонд гарантирования депозитов, для вклада с ежемесячным перечислением процентов на карту ориентироваться следует именно на номинальную ставку.
Приблизительный ежемесячный доход можно рассчитать, умножив размер вклада на номинальную ставку и разделив результат на 12.
Поэтому высокая ГЭСВ сама по себе еще не означает, что вкладчик сможет получить соответствующую доходность деньгами, регулярно снимая проценты.
Какие ставки действуют на рынке
В сентябре 2026 года базовая ставка Национального банка Казахстана составляет 16,25% годовых.
По данным КФГД за август, средневзвешенная ГЭСВ по новым несрочным депозитам в тенге составляла 15,05%.
У срочных и сберегательных вкладов доходность различается в зависимости от срока размещения денег, возможности пополнения и других условий.
При этом речь идет о средних показателях рынка. Ставки конкретных банков могут отличаться.
Кроме того, наиболее привлекательные проценты нередко предлагаются по депозитам, предусматривающим ограничения на досрочное снятие средств.
Почему даже 30 миллионов могут не обеспечить прежний уровень жизни навсегда
Математически жить исключительно на проценты возможно. Но подобная стратегия имеет несколько существенных ограничений.
Во-первых, депозитная ставка не устанавливается навечно. После окончания срока вклада банк может предложить другие условия, поэтому доход, который сегодня обеспечивает необходимую сумму на жизнь, в дальнейшем способен уменьшиться.
Во-вторых, необходимо учитывать инфляцию.
В августе 2026 года годовая инфляция в Казахстане составляла 9,8%.
Если вкладчик расходует все полученные проценты, а основной капитал не увеличивается, со временем его реальная покупательная способность снижается.
Например, на счете могут и через десять лет оставаться те же 30 млн тенге, однако из-за роста цен купить на эту сумму можно будет меньше.
Часть процентов лучше оставлять на депозите
Один из способов частично защитить капитал от обесценивания — не расходовать весь процентный доход.
Например, депозит приносит 400 тыс. тенге ежемесячно, а для текущих расходов достаточно 300 тыс. тенге.
Оставшиеся 100 тыс. тенге можно сохранять на вкладе. В таком случае капитал постепенно увеличивается, что позволяет хотя бы частично компенсировать рост стоимости жизни.
Чем дольше человек рассчитывает жить за счет накоплений, тем большее значение приобретает инфляция.
Поэтому расчет, согласно которому для получения 300 тыс. тенге в месяц достаточно 30 млн тенге при ставке 12%, является лишь математической моделью при неизменной ставке. Для долгосрочной финансовой независимости потребуется дополнительный запас.
Десятки миллионов лучше не держать в одном банке
При размещении крупной суммы необходимо учитывать и пределы системы гарантирования депозитов.
КФГД гарантирует до 20 млн тенге по сберегательным депозитам в национальной валюте.
По другим депозитам в тенге, а также счетам и карточкам максимальная сумма гарантии составляет 10 млн тенге.
По валютным депозитам, счетам и карточкам — до 5 млн тенге.
Если в одном банке размещены разные виды гарантируемых депозитов, совокупная выплата ограничивается 20 млн тенге с учетом установленного лимита для каждого вида.
При этом средства в разных банках — участниках системы гарантирования защищаются отдельно в каждом из них.
Следовательно, если разместить, например, 50 млн тенге на одном обычном депозите, вся эта сумма гарантией КФГД покрыта не будет.
Сколько в итоге нужно для жизни на проценты
Если взять для примера условную номинальную ставку 12%, математический расчет выглядит следующим образом:
20 млн тенге — около 200 тыс. тенге в месяц;
30 млн тенге — около 300 тыс. тенге в месяц;
50 млн тенге — около 500 тыс. тенге в месяц;
100 млн тенге — около 1 млн тенге в месяц.
Однако воспринимать эти суммы как готовый пожизненный финансовый план нельзя. Банковские ставки могут снижаться, цены — расти, а расходы самого человека — увеличиваться.
Поэтому для продолжительной жизни на проценты одного математического минимума недостаточно: потребуется финансовый запас, позволяющий не расходовать весь доход и постепенно увеличивать основной капитал.
 0
 0
 0

Комментарии
0 комментарий(ев)