


 Войти
18+

Новости Актау и Мангыстау
Ақтау және Манғыстау жаңалықтары
 Отправляйте видео, фото, сообщения на +7 777 833 88 22

 Отправляйте видео, фото, сообщения на +7 777 833 88 22


 Lada TV
 Добавить
объявление


С 1 октября 2026 года в Казахстане меняется порядок оформления потребительских онлайн-займов. Перед выдачей кредита без залога банки будут проводить специальное анкетирование заемщиков, а при подозрении на мошенничество смогут приостановить оформление или вовсе отказать в выдаче денег, сообщает Lada.kz.
Новые требования заработают с 1 октября
Отдельные положения Требований к условиям осуществления банковской деятельности вступают в силу с 1 октября 2026 года.
Они распространяются на банки второго уровня, исламские банки, филиалы банков — нерезидентов Казахстана и организации, осуществляющие отдельные виды банковских операций.
Одно из ключевых изменений касается потребительских банковских займов, которые физические лица оформляют через интернет и которые не обеспечены залогом имущества.
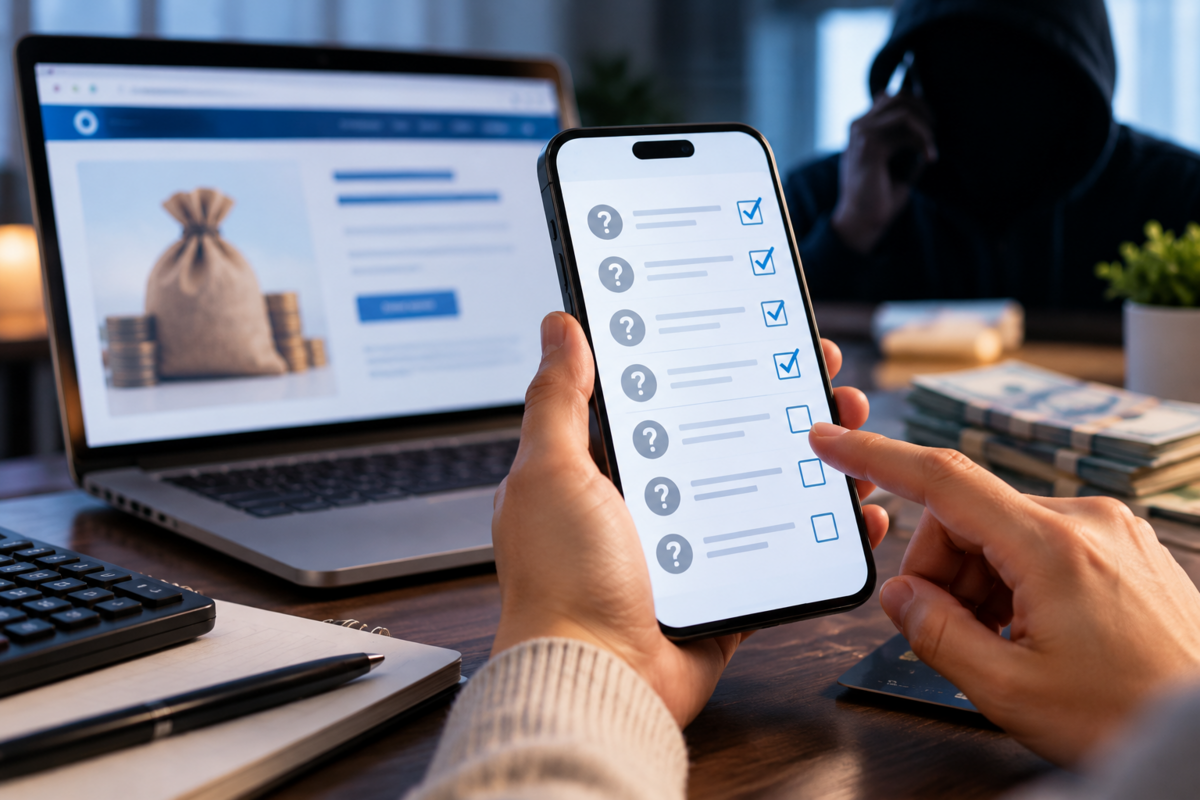
Перед заключением такого договора банк должен будет провести анкетирование потенциального заемщика.
Главная цель нововведения — выявить ситуации, когда человек пытается получить кредит под воздействием мошенников или третьих лиц, использующих методы социальной инженерии.
Казахстанцам зададут семь вопросов
Для банков утверждена специальная форма анкеты по выявлению и предотвращению мошенничества при дистанционном оформлении потребительского займа.
Потенциальному заемщику предстоит ответить на семь вопросов:
Кто предложил вам оформить данный кредит?
Вы обратились в банк лично или по просьбе других лиц — представителей службы безопасности, правоохранительных органов, неустановленных лиц и других?
Для каких целей вы оформляете кредит?
Ознакомились ли вы с условиями кредита — суммой, сроком, процентной ставкой и графиком погашения?
Никто ли не оказывает на вас давление и не торопит с оформлением кредита?
Советовал ли кто-либо скрывать оформление кредита от сотрудников банка или родственников?
Получали ли вы ранее звонки с предложениями «защитить ваши деньги» или «проверить операции по счету»?
Ответы должны помочь банку определить, самостоятельно ли человек решил оформить заем и не действует ли он по указанию мошенников.
Банк сможет остановить оформление кредита
Если ответы заемщика укажут на возможное мошенничество либо возникнет подозрение, что человек действует под воздействием третьих лиц, банк должен будет провести дополнительную проверку.
Она предусматривает выяснение обстоятельств получения займа, дополнительное информирование клиента и разъяснение рисков, связанных с возможными мошенническими действиями.
После такой проверки банк сможет принять одно из трех решений: заключить договор займа, временно приостановить его заключение до устранения выявленных обстоятельств либо отказать клиенту в оформлении кредита.
Таким образом, заполнение заявки через интернет само по себе еще не будет означать, что договор обязательно заключат, если система обнаружит признаки возможного вмешательства третьих лиц.
При утечке персональных данных включат дополнительную защиту
Отдельные меры предусмотрены для случаев, когда банк выявляет незаконное распространение персональных данных потенциального заемщика.
В такой ситуации финансовая организация должна будет применить дополнительные механизмы безопасности.
В частности, банк сможет провести повторную биометрическую аутентификацию клиента.
Также предусмотрена проверка принадлежности указанного номера мобильного телефона. Для этого индивидуальный идентификационный номер заемщика будут сверять с ИИН владельца абонентского номера в базе оператора связи либо получать соответствующие сведения через веб-портал «цифрового правительства».
Еще одна мера — проверочный звонок клиенту.
Во время разговора банк должен проинформировать человека о похищении его персональных данных и порекомендовать установить добровольный запрет на оформление займов.
Данные об оформлении кредита будут хранить не менее пяти лет
Новые требования затрагивают и информацию, которая остается после дистанционного заключения договора.
Для выявления признаков мошенничества банки должны будут хранить материалы, связанные с оформлением онлайн-займа, не менее пяти лет после прекращения обязательств сторон по договору.
В этот перечень входят время проведения операций, данные информационных систем, полученные при идентификации клиента, сведения о совершенных транзакциях и направленные заемщику уведомления.
Сохраняться должны в том числе SMS, push-уведомления и информация о звонках из колл-центра.
Меняются правила рефинансирования кредитов
С 1 октября вводится и порядок предоставления займа для внешнего рефинансирования — погашения задолженности по кредиту или микрокредиту, оформленному в другой финансовой организации.
Банк должен получить согласие заемщика на перечисление суммы рефинансирования непосредственно в банк или микрофинансовую организацию, где находится действующая задолженность.
Полученные средства должны быть направлены на погашение рефинансируемого займа не позднее пяти рабочих дней с момента их зачисления на банковский счет соответствующего банка.
При этом отдельное заявление заемщика о частичном или полном досрочном погашении не потребуется.
Если поступившей суммы недостаточно для полного закрытия задолженности, банк произведет частичное досрочное погашение на сумму фактически поступивших средств в соответствии с условиями договора.
Таким образом, изменения, вступающие в силу 1 октября, затрагивают сразу два направления: защиту граждан от мошенничества при дистанционном кредитовании и порядок погашения задолженности при внешнем рефинансировании.
 0
 0
 0

Комментарии
0 комментарий(ев)