


 Войти
18+

Новости Актау и Мангыстау
Ақтау және Манғыстау жаңалықтары
 Отправляйте видео, фото, сообщения на +7 777 833 88 22

 Отправляйте видео, фото, сообщения на +7 777 833 88 22


 Lada TV
 Добавить
объявление


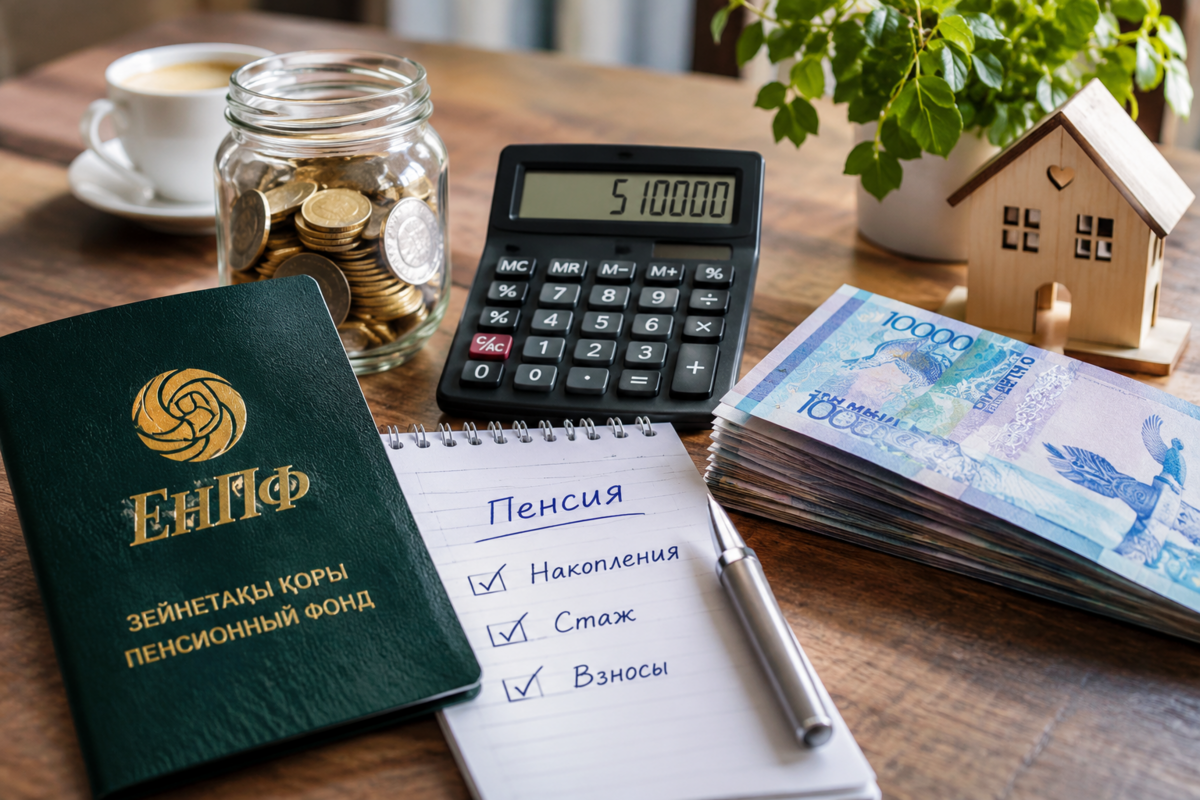
Казахстанцам с официальной зарплатой 510 тысяч теңге рассчитали будущие пенсионные выплаты. Оказалось, что при одинаковом доходе размер накоплений и ежемесячной пенсии может существенно различаться в зависимости от возраста и продолжительности уплаты взносов, сообщает Lada.kz со ссылкой на Tengrinews.kz.
По информации издания, Единый накопительный пенсионный фонд (ЕНПФ) сравнил три варианта пенсионных накоплений для казахстанцев в возрасте 25, 35 и 45 лет. В расчётах предполагалось, что каждый начал работать в 23 года, первоначально перечисляя взносы с минимальной зарплаты, а затем стал официально получать 510 тысяч теңге.
Какую пенсию можно получать при зарплате 510 тысяч теңге
Согласно прогнозу ЕНПФ, первая ежемесячная выплата из пенсионных накоплений может составить:
Для 25-летнего работника — около 267 тысяч теңге.
Для 35-летнего — около 170 тысяч теңге.
Для 45-летнего — почти 98 тысяч теңге.
При этом в модели для 35-летнего работника к выходу на пенсию может накопиться 31,4 миллиона теңге.
В фонде подчеркнули, что речь идёт исключительно о накопительной части пенсии. Базовая и солидарная выплаты в эти суммы не включены.
Как зарплата в конверте уменьшает будущую пенсию
ЕНПФ также рассчитал последствия частично неофициального заработка. Если из 510 тысяч теңге официально начисляют только 110 тысяч, а оставшиеся 400 тысяч выдают в конверте, обязательные пенсионные взносы сокращаются с 51 тысячи до 11 тысяч теңге в месяц.
За год на пенсионный счёт не поступит 480 тысяч теңге, а за десять лет — 4,8 миллиона теңге.
Одновременно уменьшаются взносы работодателя, ставка которых в 2026 году составляет 3,5 процента. При полностью официальной зарплате они достигают 17 850 теңге в месяц, при частично неофициальной — 3 850 теңге. Годовая разница составляет 168 тысяч теңге. Эти средства учитываются отдельно, на условном пенсионном счёте.
Для 35-летнего работника один год частично неофициальной зарплаты уменьшит первую ежемесячную выплату на 4 482 теңге, а десять лет — на 44 821 теңге.
В последнем случае прогнозируемые накопления сократятся с 31,4 до 23,2 миллиона теңге.
Сколько денег теряется с учётом инвестиционного дохода
Помимо непоступивших взносов, работники лишаются потенциального инвестиционного дохода.
По расчётам ЕНПФ, за десять лет частично неофициальной зарплаты общая разница в накоплениях к выходу на пенсию составит:
Для 25-летнего — около 10,1 миллиона теңге.
Для 35-летнего — около 8,3 миллиона теңге.
Для 45-летнего — около 6,8 миллиона теңге.
Из этих сумм на недополученный инвестиционный доход приходится соответственно 5,29 миллиона, 3,47 миллиона и 1,99 миллиона теңге.
Как рассчитывали будущие выплаты
В основу прогноза заложены непрерывное перечисление взносов, отсутствие досрочных изъятий накоплений на жильё или лечение и реальная инвестиционная доходность 2 процента годовых.
Для определения первой ежемесячной выплаты накопления умножали на 6,5 процента и делили на 12. Методика предусматривает ежегодную индексацию выплат на 5 процентов. В представленной модели накоплений хватает примерно на 18 лет.
Все суммы указаны в ценах 2026 года.
Что будет с покупательной способностью пенсии
Независимый финансовый советник Медет Туранов отметил, что при оценке будущих выплат необходимо учитывать инфляцию и изменение повседневных расходов.
По его примеру, при условной среднегодовой инфляции 6 процентов товары и услуги стоимостью 100 тысяч теңге через 20 лет будут обходиться примерно в 321 тысячу теңге.
"Мы можем говорить, что через 20 лет средняя пенсия составит 300, 400 или 500 тысяч тенге. Но главный вопрос: что на эти деньги можно будет купить?" — сказал эксперт.
Туранов также напомнил, что в Казахстане обсуждаются изменения пенсионной системы, включая модель ЕНПФ «4+1», страховую модель Государственного фонда социального страхования и возможность выхода на пенсию после 40 лет трудового стажа. Их влияние на выплаты станет понятно после утверждения окончательных правил.
Проверить свои накопления и предварительно рассчитать будущую пенсию казахстанцы могут с помощью пенсионного калькулятора ЕНПФ. Эксперт рекомендует также изучить выписку с пенсионного счёта и убедиться, что взносы поступали за все периоды работы.
 0
 0
 0

Комментарии
0 комментарий(ев)