


 Войти
18+

Новости Актау и Мангыстау
Ақтау және Манғыстау жаңалықтары
 Отправляйте видео, фото, сообщения на +7 777 833 88 22

 Отправляйте видео, фото, сообщения на +7 777 833 88 22


 Lada TV
 Добавить
объявление


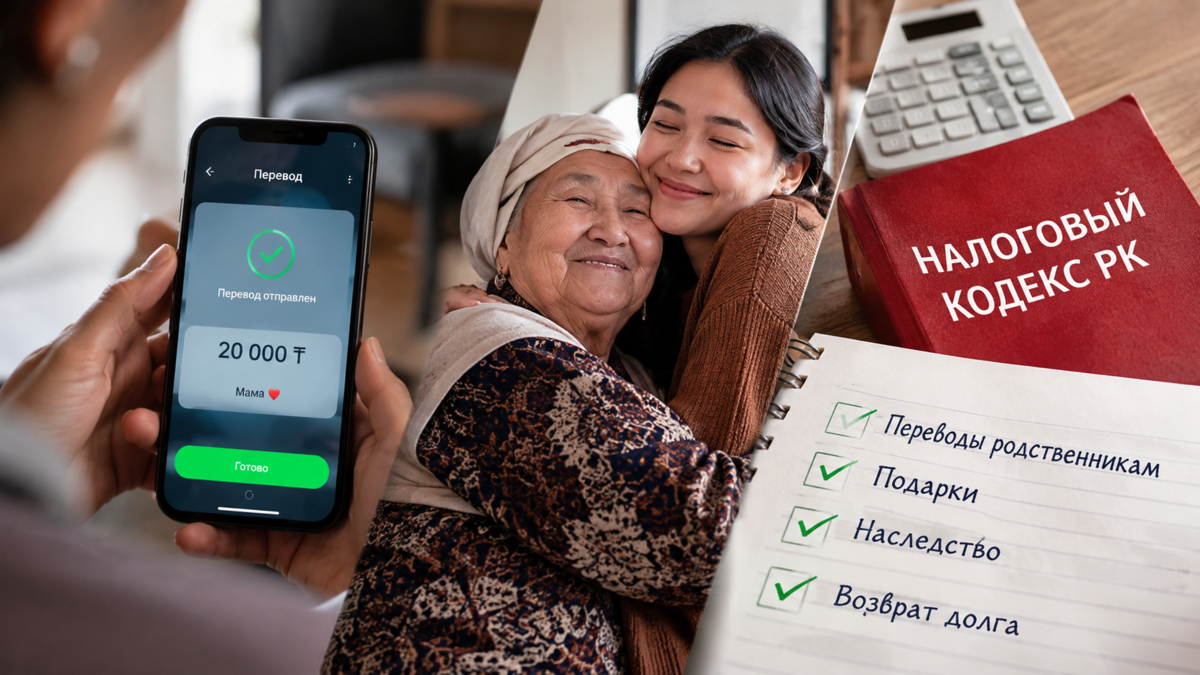
Денежные переводы между родственниками в Казахстане не облагаются индивидуальным подоходным налогом, если они носят личный характер. В Комитете государственных доходов объяснили, какие поступления на банковскую карту не считаются доходом и в каких случаях переводы могут привлечь внимание налоговых органов, сообщает Lada.kz.
За какие переводы не нужно платить налог
По информации Комитета государственных доходов, деньги, которые граждане переводят друг другу для личных и семейных нужд, не относятся к доходам, с которых необходимо самостоятельно уплачивать индивидуальный подоходный налог (ИПН).
Это правило закреплено в статье 405 Налогового кодекса Республики Казахстан, действующего с 1 января 2026 года.
«Нет, не облагаются. В соответствии со статьёй 405 Налогового кодекса Республики Казахстан (в редакции, действующей с 1 января 2026 года), такие поступления не входят в перечень доходов, подлежащих налогообложению физическим лицом самостоятельно», — говорится в сообщении КГД.
Таким образом, денежная помощь от родителей, детей, братьев, сестёр и других родственников сама по себе не создаёт обязанности платить ИПН.
Что считается подарком, а не доходом
Статья 365 Налогового кодекса предусматривает, что имущество, безвозмездно полученное физическим лицом от другого физического лица, в том числе в порядке дарения или наследования, не признаётся доходом.
Это касается и денежных подарков, которые граждане получают от родственников и других физических лиц.
В КГД также разъясняли, что к личным поступлениям относятся деньги, подаренные на день рождения или свадьбу, возврат ранее предоставленного займа, а также средства, собранные для совместных расходов.
При этом предусмотрено исключение: указанное правило не распространяется на имущество, полученное индивидуальным предпринимателем для использования в предпринимательской деятельности.
Какие переводы могут привлечь внимание налоговых органов
Отдельные правила действуют для поступлений на личные банковские счета, имеющих признаки предпринимательской деятельности.
С 10 ноября 2026 года в Казахстане изменился денежный порог, применяемый при анализе мобильных переводов.
Теперь банки передают сведения в органы государственных доходов при одновременном соблюдении трёх условий:
В течение каждого из трёх последовательных календарных месяцев деньги поступают от 100 и более разных физических лиц.
Переводы зачисляются на личный банковский счёт, который не предназначен для предпринимательской деятельности.
Общая сумма поступлений за три месяца превышает 360 МРП, или 1 557 000 теңге в 2026 году.
Ранее денежный порог составлял 12 минимальных заработных плат, или 1 020 000 теңге.
Таким образом, с 10 ноября он увеличился на 537 000 теңге.
Означает ли превышение порога обязательную уплату налога
В Комитете государственных доходов подчёркивают, что само по себе получение мобильных переводов не означает возникновения налоговых обязательств.
При анализе учитываются признаки предпринимательской деятельности. Если поступления связаны с продажей товаров, выполнением работ или оказанием услуг, они могут рассматриваться как предпринимательский доход.
При этом обычные переводы между родственниками, друзьями и знакомыми, возврат долгов и денежные подарки не становятся предпринимательским доходом только из-за суммы или количества операций.
В КГД также уточнили, что для передачи сведений банками должны одновременно выполняться все три установленных условия.
 0
 0
 0

Комментарии
0 комментарий(ев)