


 Войти
18+

Новости Актау и Мангыстау
Ақтау және Манғыстау жаңалықтары
 Отправляйте видео, фото, сообщения на +7 777 833 88 22

 Отправляйте видео, фото, сообщения на +7 777 833 88 22


 Lada TV
 Добавить
объявление


Помощь родственнику или другу в оформлении ипотеки может обернуться для гаранта серьёзными финансовыми обязательствами. Если заёмщик перестанет вносить платежи, банк вправе потребовать погашения задолженности от человека, который поручился за него. Разбираемся, чем гарант отличается от созаёмщика, кто может взять на себя такую ответственность и на какие условия договора стоит обратить внимание, передает Lada.kz со ссылкой на Krisha.kz.
Гарант – это человек, который обязуется отвечать по обязательствам заёмщика перед банком, если тот не сможет самостоятельно погашать кредит.
Необходимость в гаранте может возникнуть, если официального дохода заёмщика недостаточно для получения ипотеки или часть его заработка не подтверждена документально. В таких случаях банк может потребовать дополнительное обеспечение, в том числе привлечь другого человека в качестве гаранта.
При этом важно учитывать: участие в ипотечном договоре не даёт гаранту права собственности на приобретённую квартиру. Он принимает на себя финансовые обязательства, но не получает долю в недвижимости.
Главное различие заключается в роли каждого участника кредитного договора.
Созаёмщики оформляют кредит совместно. При рассмотрении заявки банк учитывает доходы обоих участников, а обязательства по выплате ипотеки они несут вместе. Например, два человека могут совместно внести первоначальный взнос, выплачивать кредит и оформить квартиру в общую собственность.
Гарант, в отличие от созаёмщика, не участвует в первоначальном взносе и не получает долю в приобретаемом жилье. Его основная функция – обеспечить выполнение обязательств по кредиту. Если заёмщик перестанет платить, банк может обратиться к гаранту с требованием погасить задолженность.
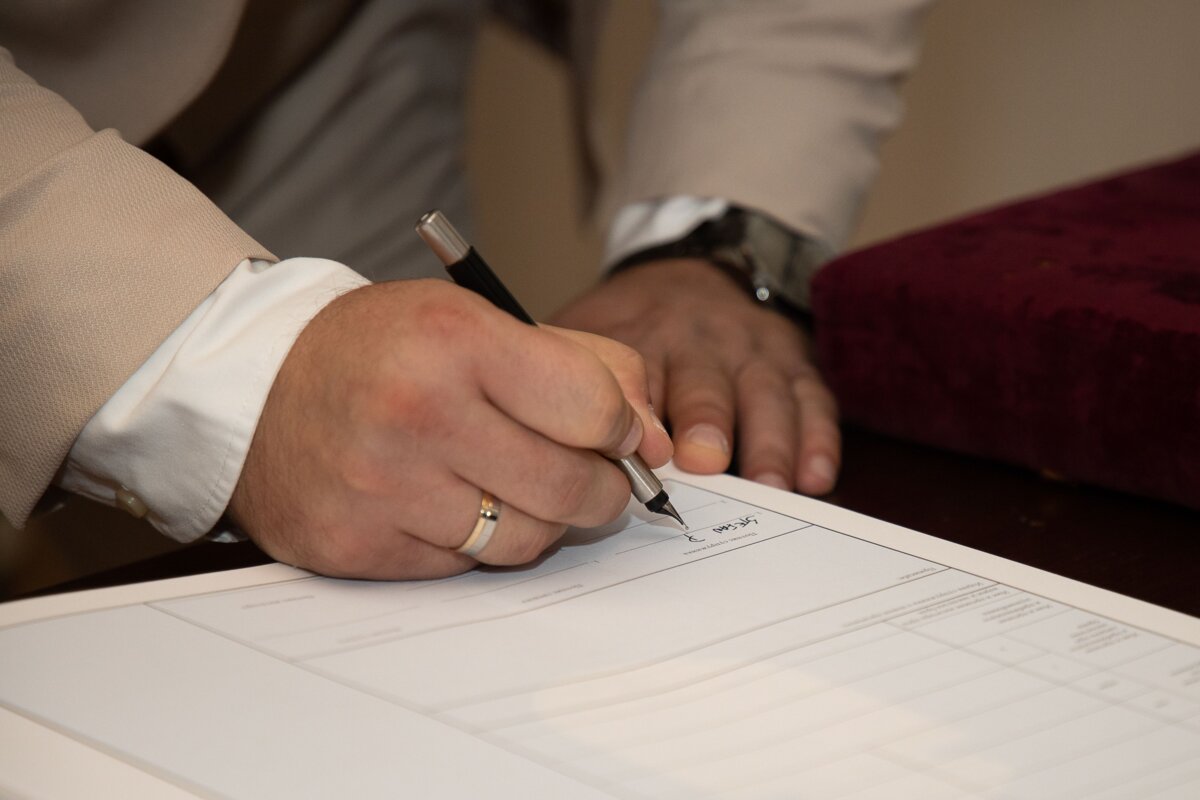
Объём ответственности определяется условиями договора, который подписывают при оформлении займа. В документе указывают, за какие обязательства отвечает гарант, какую сумму ему может потребоваться выплатить и какие дополнительные расходы на него возлагаются.
Также в договоре должны быть прописаны права и обязанности гаранта, а также условия, при которых его ответственность прекращается.
Гарантом необязательно должен быть близкий родственник заёмщика. Им может выступить друг, коллега или знакомый, если он соответствует требованиям банка.
Среди основных условий:
При проверке платёжеспособности банк учитывает доходы за разные периоды в зависимости от занятости человека. Если гарант работает по найму, финансовая организация проверит его заработок за последние шесть месяцев. Для тех, кто занимается бизнесом, учитываются доходы за последние 12 месяцев.
Поручиться за заёмщика могут и родители, бабушки или дедушки, если они соответствуют возрастным требованиям и имеют подтверждённый доход. При оценке финансового положения банк может учитывать пенсионные выплаты.
Ещё одно обязательное условие – хорошая кредитная история. В частности, у потенциального гаранта не должно быть просрочек по кредитам за последние 12 месяцев.
Соглашаясь стать гарантом, человек должен понимать, что в случае неплатежей со стороны заёмщика финансовая ответственность может перейти к нему.
Речь может идти не только об основном долге, но и о начисленных процентах, пенях и других расходах, если их взыскание предусмотрено договором.
До подписания документов необходимо внимательно изучить условия и выяснить:
Важно заранее оценить собственные финансовые возможности. Если заёмщик перестанет выплачивать ипотеку, гарант должен быть готов к тому, что ему придётся погашать задолженность за другого человека.
Если гарант погасил задолженность вместо заёмщика, он вправе потребовать от него возмещения выплаченных средств.
Однако добровольно вернуть деньги заёмщик согласен не всегда. В таком случае гаранту, возможно, придётся добиваться возмещения через суд.
Поэтому решение стать гарантом не стоит принимать только из-за дружеских или родственных отношений. Перед подписанием договора необходимо оценить возможные последствия и убедиться, что вы готовы нести предусмотренную документом финансовую ответственность.
 0
 0
 0

Комментарии
0 комментарий(ев)