


 Войти
18+

Новости Актау и Мангыстау
Ақтау және Манғыстау жаңалықтары
 Отправляйте видео, фото, сообщения на +7 777 833 88 22

 Отправляйте видео, фото, сообщения на +7 777 833 88 22


 Lada TV
 Добавить
объявление


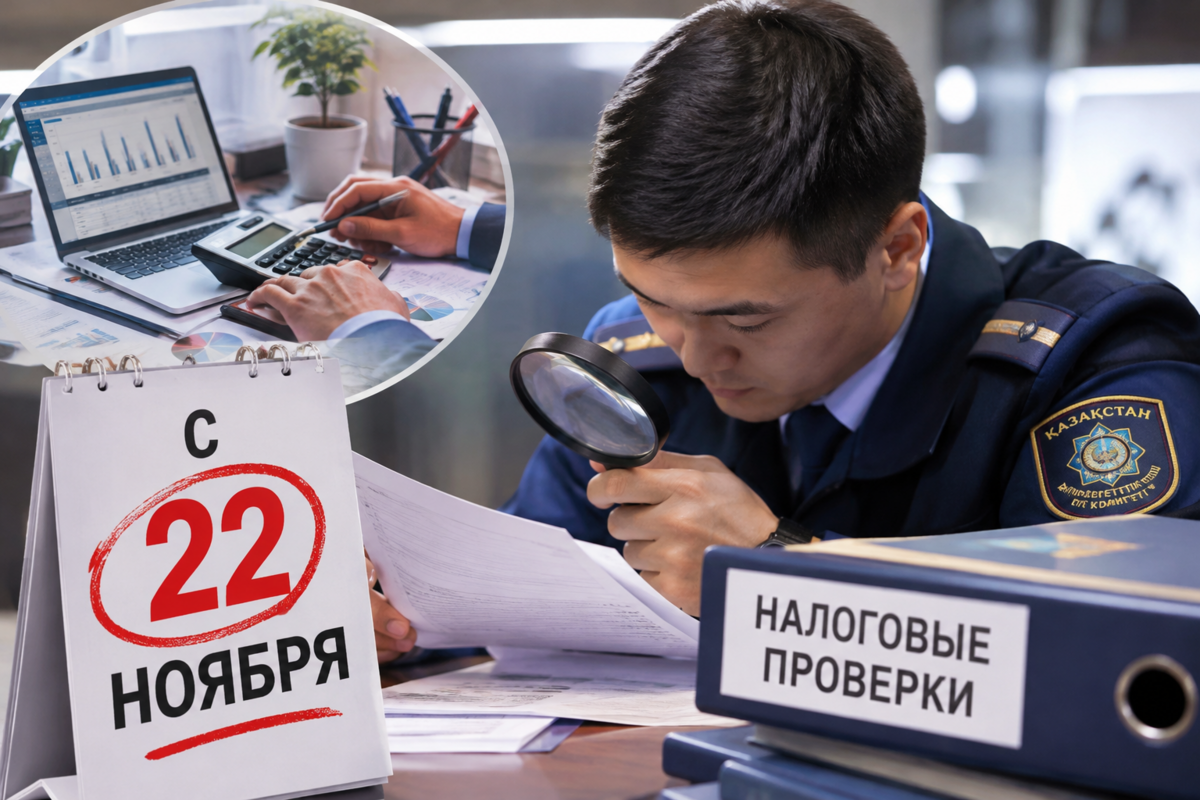
В Казахстане с 22 ноября 2026 года изменятся правила назначения налоговых проверок. Органы государственных доходов получат дополнительные основания для их проведения, а при оценке налоговой нагрузки начнут применять уточнённый критерий, сообщает Lada.kz.
Новые основания для проверок
Изменения предусмотрены приказом министра финансов, опубликованным 11 ноября. Документ корректирует правила, утверждённые 31 октября 2025 года.
Главное новшество касается выявления налоговых рисков. Комитет государственных доходов (КГД) и департаменты государственных доходов (ДГД) смогут назначать проверки по рискам, обнаруженным без автоматизированного отбора.
Ранее минимизация налоговых рисков была отдельным основанием для назначения проверки только на уровне КГД.
После вступления поправок в силу количество оснований для принятия решений увеличится:
у КГД — с восьми до девяти;
у ДГД — с шести до семи.
При этом решения по рискам, выявленным автоматизированной системой, по-прежнему будет принимать КГД. Если нарушения или риски определены без использования такого процесса, решение смогут выносить как комитет, так и территориальные департаменты.
Изменится порядок принятия решений
КГД будет формировать списки налогоплательщиков, принимать решения о проверках и направлять их в департаменты для исполнения.
Срок передачи документов изменится: вместо двух календарных дней установят два рабочих дня.
Если решение принято департаментом государственных доходов, проверку сможет провести сам департамент либо соответствующее управление государственных доходов.
Кого могут проверить из-за налоговой нагрузки
Поправки затронут и критерии, по которым оценивают налоговую нагрузку бизнеса.
Как и прежде, при назначении проверки будут учитывать случаи, когда налоговая нагрузка компании в пределах срока исковой давности равна нулю либо находится ниже среднеотраслевого уровня.
Однако для комплексных проверок меняется дополнительный показатель.
С 22 ноября будет учитываться налоговая нагрузка ниже 90% верхнего значения коэффициента налоговой нагрузки, установленного для соответствующего вида деятельности и региона.
Ранее в правилах было указано противоположное условие — не менее 90%.
Например, если верхний показатель коэффициента составляет 10%, порог будет равен 9%. Нагрузка компании ниже этого значения при соблюдении остальных предусмотренных условий может учитываться при принятии решения о комплексной проверке.
Что останется без изменений
Сохраняется критерий, связанный с налогом на добавленную стоимость.
При назначении проверки продолжат учитывать дебетовое сальдо по НДС свыше 100 миллионов теңге, сохраняющееся в течение двух последующих лет.
На экспортёров это условие не распространяется.
Новые правила вступают в силу 22 ноября 2026 года.
 0
 0
 0

Комментарии
0 комментарий(ев)