


 Войти
18+

Новости Актау и Мангыстау
Ақтау және Манғыстау жаңалықтары
 Отправляйте видео, фото, сообщения на +7 777 833 88 22

 Отправляйте видео, фото, сообщения на +7 777 833 88 22


 Lada TV
 Добавить
объявление


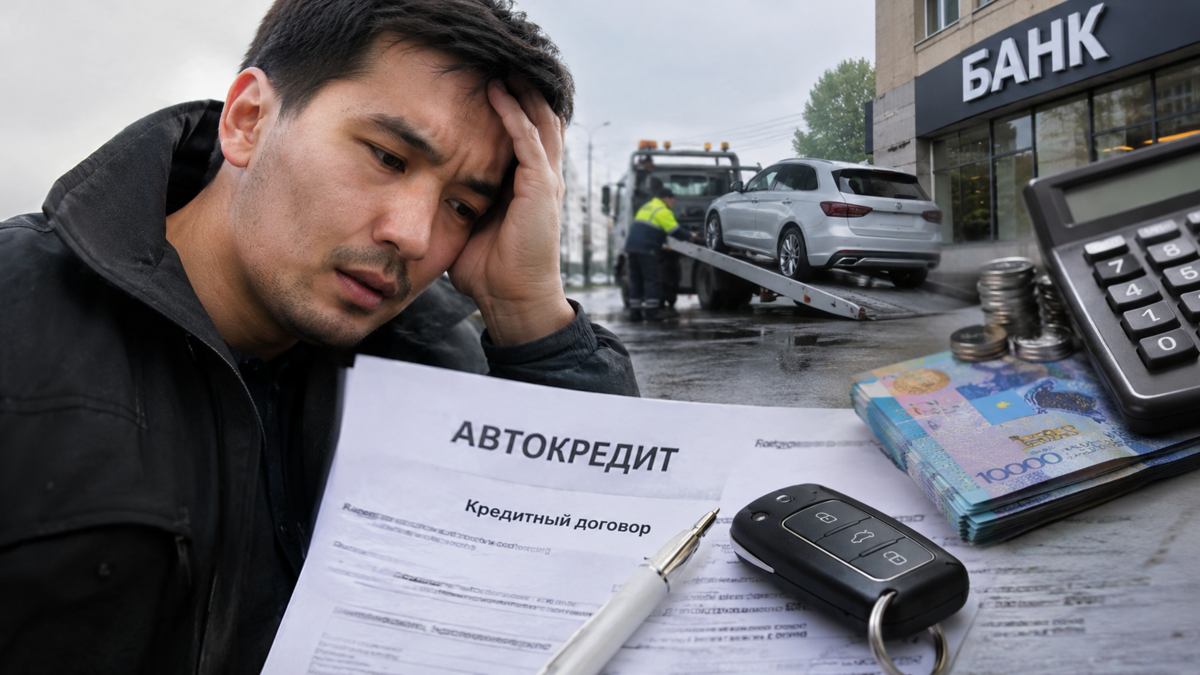
В Казахстане продлили послабления при выдаче отдельных автокредитов до конца 2027 года, несмотря на рост проблемной задолженности. Финансовый эксперт Айгерим Ильясова объяснила, чем такое решение может обернуться для заемщиков и банков, сообщает Lada.kz со ссылкой на 24KZ.
Проблемных автокредитов становится больше
Ситуация на рынке автокредитования Казахстана вызывает обеспокоенность не только из-за быстрого увеличения объёма выданных займов. По данным Национального банка, на которые ссылается эксперт, растёт и доля кредитов третьей стадии — займов с признаками обесценения и повышенным риском невозврата.
Сейчас доля таких автокредитов достигла 5,7%. По словам Айгерим Ильясовой, показатель сопоставим с уровнем проблемных беззалоговых потребительских займов, хотя кредиты, обеспеченные автомобилями, теоретически должны быть менее рискованными.
«Доля автокредитов третьей стадии достигла 5,7%. Такой уровень сопоставим с беззалоговыми потребительскими займами, хотя теоретически должен быть ниже. Рост доли проблемных автокредитов вместе со значительным увеличением общего портфеля вызывает определённые опасения», – считает эксперт.
Почему доступность автокредитов вызывает вопросы
В отличие от ипотеки, решение о покупке автомобиля в кредит зачастую принимается значительно быстрее. Оформить заем можно непосредственно в автосалоне, а специальные предложения дилеров и программы с небольшим первоначальным взносом делают такую покупку доступнее.
Однако ежемесячный платёж банку — далеко не единственная статья расходов будущего владельца. Ему также необходимо оплачивать топливо, страхование, техническое обслуживание, замену шин и транспортный налог.
«Автомобиль требует затрат на содержание, таких как бензин, покупка шин, техническое обслуживание, страховка, налог на транспорт. Вместе с высокими процентами по кредиту это создаёт значительную нагрузку на семейный бюджет. Кроме того, за время погашения займа автомобиль обычно теряет в цене», – поясняет она.
Автомобиль могут продать, но долг останется
Отдельный риск возникает, если заемщик перестаёт своевременно погашать кредит. При автокредитовании приобретённая машина обычно выступает залогом, поэтому банк вправе обратить на неё взыскание в установленном порядке.
Сначала кредитор должен принять предусмотренные меры по урегулированию задолженности. Если решить вопрос не удаётся, залоговый автомобиль может быть реализован через судебную или внесудебную процедуру.
При этом стоимость машины к моменту продажи может оказаться меньше оставшейся суммы долга. В такой ситуации вырученных средств может не хватить для полного погашения задолженности.
«При выходе заемщика на просрочку банк, после принятия мер по урегулированию долга, реализует залог во внесудебном или судебном порядке. Но к этому моменту стоимость автомобиля может оказаться ниже остатка задолженности.
В связи с этим послабление требований к выдаче автокредитов выглядит для меня не вполне оправданным и может привести к росту проблемного портфеля», – добавляет Айгерим Ильясова.
На потребительские займы приходится большая часть долгов населения
При этом финансист не считает, что общая долговая нагрузка казахстанцев уже достигла критического уровня. По её оценке, объём кредитования населения сопоставим с показателями соседних государств и остаётся ниже уровня многих развитых стран.
Гораздо больше вопросов вызывает структура задолженности.
«Утверждение о чрезмерной закредитованности населения спорное, – делится своим мнением эксперт. – Показатели кредитов населению не находятся на критическом уровне, сопоставимы с соседними странами и ниже, чем во многих развитых странах. Однако вызывает опасения структура розничного кредитного портфеля. Из примерно 25 трлн тенге кредитов населению около 17 трлн приходятся на потребительские займы».
Таким образом, около 68% задолженности населения приходится на потребительское кредитование. По мнению эксперта, это свидетельствует о том, что значительная часть заемных средств направляется на текущие расходы, а не на приобретение имущества и других активов.
Нацбанк продолжит следить за долговой нагрузкой в 2027 году
Айгерим Ильясова считает важным сохранение требований к коэффициенту долговой нагрузки при выдаче потребительских займов. Этот показатель позволяет учитывать соотношение обязательных платежей по кредитам и доходов заемщика.
Исключения, по её мнению, оправданы для займов в системе жилищных строительных сбережений, поскольку такие программы выполняют социальную функцию. Однако аналогичные послабления в отношении автокредитов эксперт оценивает как рискованные.
«Освобождение от требования по его соблюдению оправдано для займов в системе жилищных строительных сбережений, учитывая их социальную функцию. А вот в случае автокредитов такое послабление несёт риски. Поэтому Нацбанк и сделал оговорку, что продолжит мониторинг кредитного рынка в течение 2027 года. При нарастании системных рисков могут быть введены дополнительные меры с учётом долговой нагрузки населения», – заключает Айгерим Ильясова.
 0
 0
 0

Комментарии
0 комментарий(ев)