


 Войти
18+

Новости Актау и Мангыстау
Ақтау және Манғыстау жаңалықтары
 Отправляйте видео, фото, сообщения на +7 777 833 88 22

 Отправляйте видео, фото, сообщения на +7 777 833 88 22


 Lada TV
 Добавить
объявление


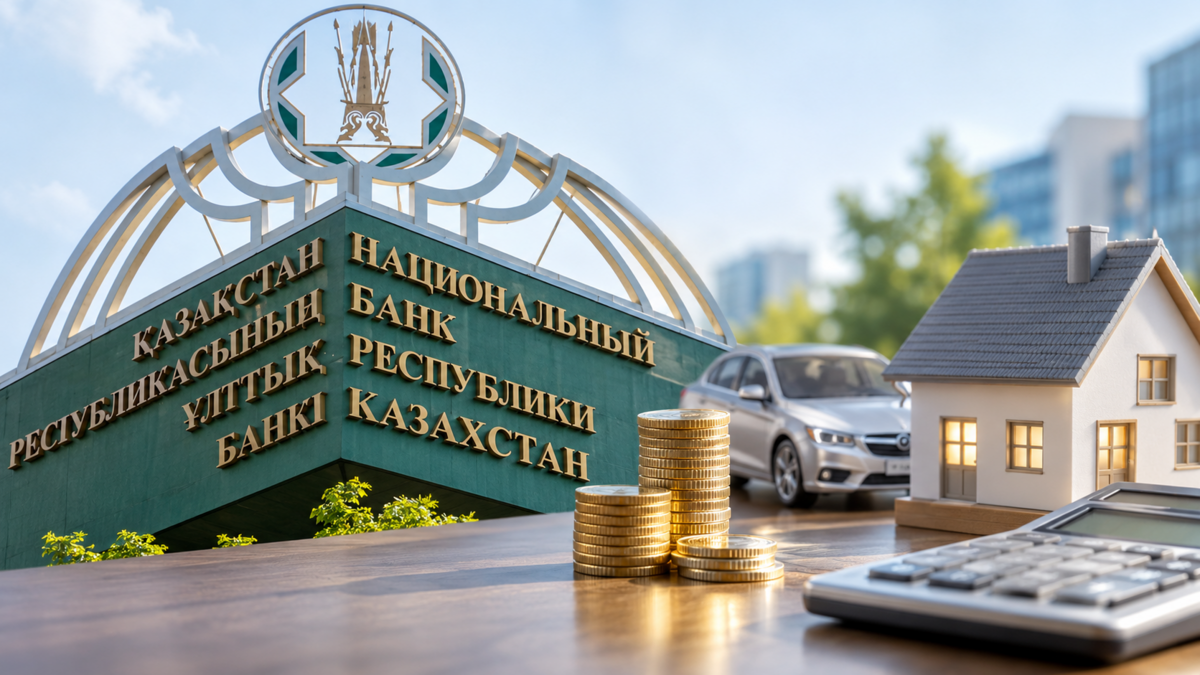
В Казахстане решили пока не вводить дополнительный показатель для оценки задолженности граждан при выдаче займов. Национальный банк объяснил, почему запланированное на 2027 год ужесточение утратило актуальность, сообщает Lada.kz со ссылкой на LS.
Почему Нацбанк отказался от новых ограничений
Как рассказал директор департамента финансовой стабильности и исследований Национального банка Олжас Кубенбаев, ситуация на рынке потребительского кредитования изменилась.
Ранее регуляторы планировали ввести дополнительный инструмент оценки заёмщиков — коэффициент долга к доходу (КДД). Он должен был помочь банкам точнее определять, насколько велика общая задолженность человека по отношению к его заработкам.
Необходимость такого показателя объяснялась быстрым ростом потребительского кредитования. В отдельные периоды его темпы достигали 35%, что вызывало обеспокоенность регуляторов.
Однако после принятых мер ситуация стабилизировалась: банки стали выдавать займы более умеренными темпами, а рост кредитного портфеля замедлился.
«Мы не наблюдаем тех рисков роста, которые были до этого. На тот момент, когда мы планировали вводить эти меры, данный уровень был неустойчив. Сейчас мы видим, что выдачи замедлились, темпы роста самого портфеля нормализовались. Актуальность данного инструмента – КДД – сейчас снизилась. Поэтому, как адекватный регулятор, мы не стали передавливать рынок», – пояснил О. Кубенбаев.
Чем новая проверка отличалась бы от действующей
Сейчас при оценке заёмщиков используется коэффициент долговой нагрузки (КДН). Он позволяет определить, какую часть ежемесячного дохода человек направляет на погашение своих обязательств.
Планировавшийся КДД должен был оценивать задолженность иначе — сравнивать общую сумму долгов заёмщика с его годовым доходом.
Разница между двумя показателями заключается в том, что один учитывает текущие ежемесячные платежи, а другой позволяет оценить совокупный размер задолженности.
Например, при длительном сроке погашения ежемесячный платёж может быть относительно небольшим, хотя общая сумма долга остаётся значительной.
Именно поэтому дополнительный показатель рассматривался в том числе для автомобильных займов и ипотеки, по которым выплаты распределяются на продолжительный период.
«Эти показатели дополняют друг друга. Когда один показатель показывает низкую нагрузку, но при этом в совокупности она очень высокая, это создает риски для заемщика. В данном случае второй показатель становится эффективным», – пояснил представитель Нацбанка.
Почему особое внимание уделяли долгосрочным займам
По словам Олжаса Кубенбаева, исторически наиболее высокая долговая нагрузка наблюдается в сегменте потребительского кредитования.
При этом дополнительный коэффициент первоначально рассматривался прежде всего как инструмент контроля долгосрочных обязательств, включая автомобильные займы и ипотечное кредитование.
Особенность таких займов заключается в том, что сравнительно умеренные ежемесячные платежи не всегда отражают реальный масштаб задолженности человека.
«Потому что по этим портфелям платежи могут быть достаточно умеренные, но, тем не менее, совокупная долговая нагрузка может оказаться достаточно высокой», – отметил Кубенбаев.
Откажутся ли от дополнительной проверки окончательно
Несмотря на решение не вводить КДД с 2027 года в качестве дополнительного ограничения, Национальный банк не собирается полностью отказываться от этого инструмента.
В настоящее время коэффициент применяется в мониторинговом режиме. Регуляторы продолжают собирать и анализировать информацию о задолженности граждан.
Мониторинг охватывает несколько направлений кредитования, включая потребительские займы, залоговое кредитование и автомобильные займы.
Полученные сведения позволяют оценивать долговую нагрузку отдельно по каждому сегменту и выявлять возможные риски.
Параллельно Нацбанк совместно с финансовыми организациями совершенствует систему отчётности. В процессе анализа обнаруживаются отдельные статистические неточности, которые требуют устранения.
«КДД предполагалось вводить по субпортфелям – это потребкредитование, залоговые займы, автокредиты. Мы получаем данные по каждому компоненту, чтобы понимать какая на самом деле долговая нагрузка по субпортфелям. В мониторинговом периоде выявляются некоторые шероховатости с точки зрения статистики, которые сейчас мы вместе с рынком решаем», – заключил О. Кубенбаев.
 0
 0
 0

Комментарии
0 комментарий(ев)