


 Войти
18+

Новости Актау и Мангыстау
Ақтау және Манғыстау жаңалықтары
 Отправляйте видео, фото, сообщения на +7 777 833 88 22

 Отправляйте видео, фото, сообщения на +7 777 833 88 22


 Lada TV
 Добавить
объявление


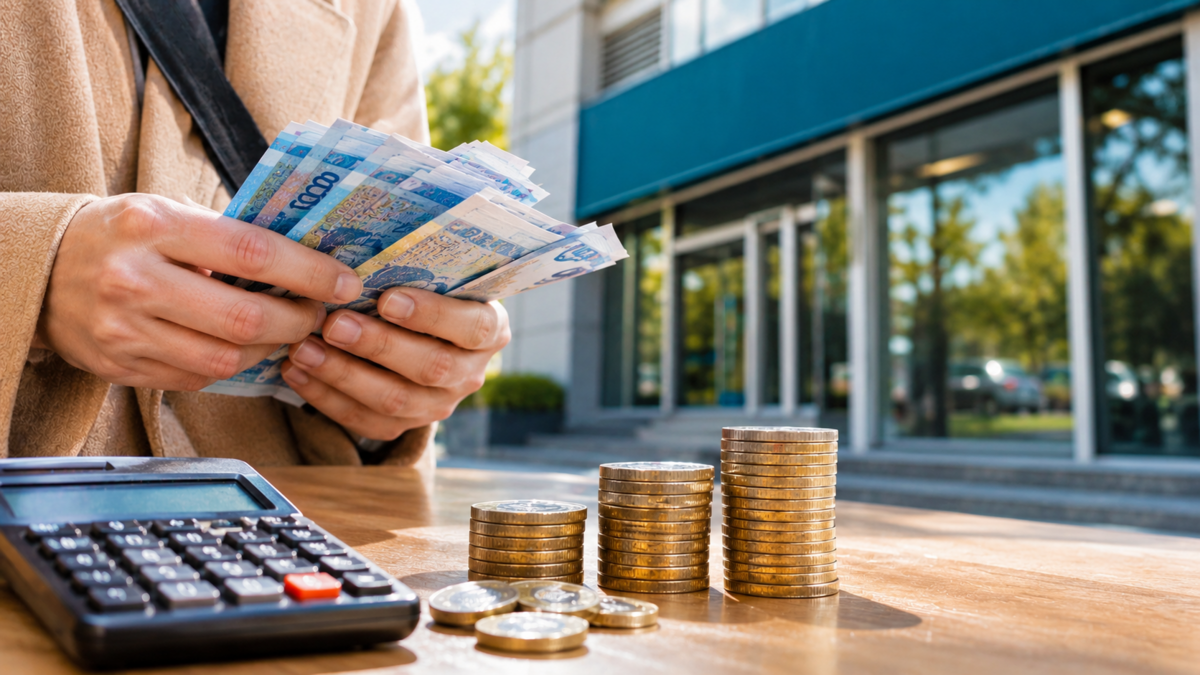
С 30 ноября 2026 года в Казахстане начнут действовать новые правила расчета процентных ставок по кредитам, микрозаймам и депозитам. Изменения затронут порядок определения реальной стоимости займов и раскрытия информации клиентам, сообщает Lada.kz.
Агентство по регулированию и развитию финансового рынка (АРРФР) утвердило единый порядок расчета годовой эффективной ставки вознаграждения (ГЭСВ). Этот показатель позволяет оценить стоимость кредита с учетом предусмотренных платежей, а также доходность банковских вкладов.
Требования распространяются на банки, микрофинансовые и другие финансовые организации. Исключение составляют исламские банки, межбанковские займы и вклады.
Ставки больше нельзя будет скрывать мелким шрифтом
Финансовые организации обяжут указывать ГЭСВ тем же размером, цветом и стилем шрифта, что и остальные процентные ставки. Правило распространяется на рекламу, договоры, личные кабинеты и мобильные приложения.
В кредитных договорах реальную ставку необходимо размещать рядом с номинальной — в одном предложении либо в следующей строке или столбце таблицы.
Кроме того, на сайтах кредиторов должны появиться калькуляторы для расчета ГЭСВ с учетом сопутствующих платежей. Для ломбардов и кредитных товариществ требование действует при наличии сайта.
В каких случаях банк обязан пересчитать ставку
Новые правила предусматривают четыре основания для расчета или перерасчета ГЭСВ:
При заключении договора — на дату его подписания.
По запросу заемщика — клиент сможет выбрать расчет с учетом всех платежей с начала действия договора либо исходя из остатка долга и оставшегося срока кредитования.
При изменении условий кредита — если корректировки влияют на суммы обязательств или сроки выплат.
При дополнительных расходах — если во время погашения займа клиент внес платеж, не учтенный при первоначальном расчете.
Если после перерасчета ГЭСВ изменилась, кредитор обязан уведомить заемщика способом, указанным в договоре.
При реструктуризации, отсрочке и других изменениях, влияющих на суммы или сроки выплат, ставку будут рассчитывать исходя из остатка основного долга, оставшегося срока и будущих комиссий и платежей. Ранее выплаченные суммы в такой расчет не включаются.
Новую ГЭСВ фиксируют в дополнительном соглашении на дату вступления измененных условий в силу. В остальных случаях в документах указывают ставку, рассчитанную при заключении первоначального договора.
Если право требования по кредиту передано другому лицу, обязанность пересчитывать ГЭСВ в предусмотренных правилами случаях переходит к новому кредитору.
Какие платежи включат в стоимость кредита
При определении ГЭСВ учитываются сумма займа, основной долг, проценты, разрешенные комиссии, сопутствующие расходы и сроки проведения платежей.
По потребительским займам предусмотрены дополнительные требования:
Известные на момент заключения договора комиссии и платежи сразу включаются в расчет.
Если точную сумму платежей третьим лицам за весь срок заранее определить невозможно, используют действующие тарифы на дату заключения соответствующих договоров.
Платежи, необходимость которых первоначально была неизвестна, учитывают при перерасчете после их фактического внесения или введения в период обслуживания займа.
Как будут рассчитывать доходность депозитов
Для банковских вкладов ГЭСВ будут определять с учетом всех предусмотренных денежных поступлений и выплат между клиентом и банком.
В расчет войдут сумма депозита, начисленные проценты, комиссии, возврат вклада, а также государственная премия по жилищным сбережениям.
Если срок депозита не указан, для расчета его условно примут равным 12 месяцам со дня заключения договора.
Даже если по вкладу не начисляются проценты, банк обязан рассчитать ГЭСВ с учетом комиссий и отразить показатель в договоре.
Когда заработают новые правила
Постановление АРРФР вступает в силу 30 ноября 2026 года. С этой даты финансовые организации должны применять обновленный порядок расчета годовой эффективной ставки вознаграждения по займам, микрокредитам и депозитам.
 0
 0
 0

Комментарии
0 комментарий(ев)