


 Войти
18+

Новости Актау и Мангыстау
Ақтау және Манғыстау жаңалықтары
 Отправляйте видео, фото, сообщения на +7 777 833 88 22

 Отправляйте видео, фото, сообщения на +7 777 833 88 22


 Lada TV
 Добавить
объявление


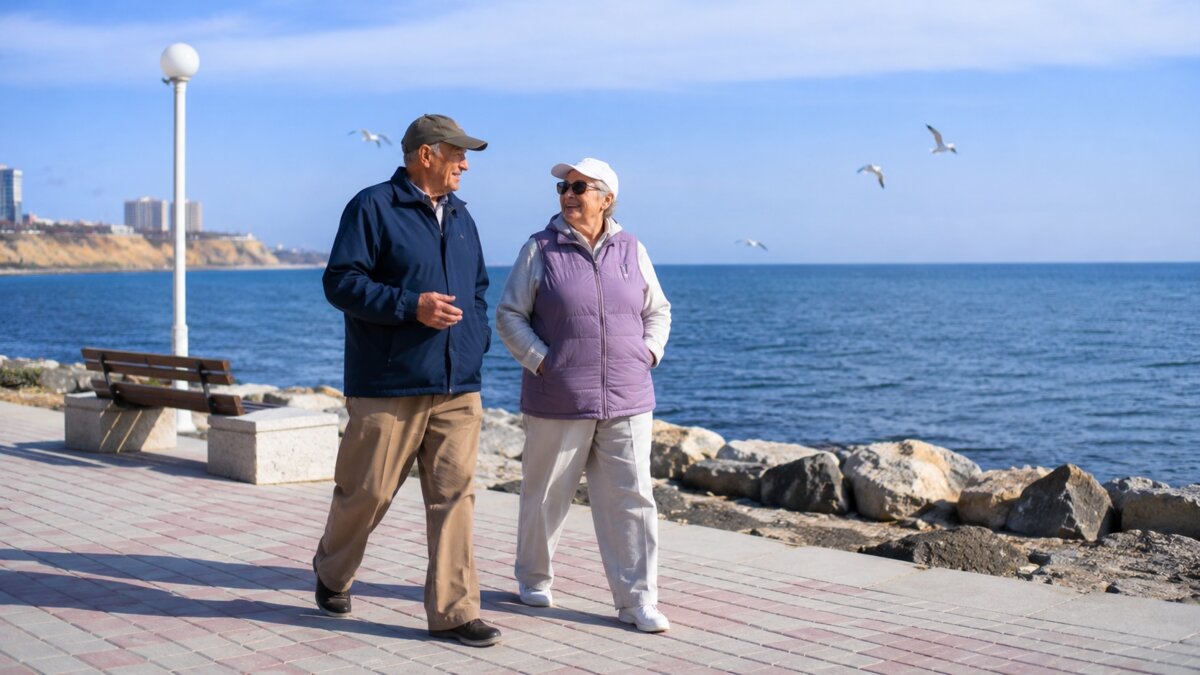
Казахстанцы могут самостоятельно увеличить пенсионные накопления, перечислив на свой счёт крупную сумму. Однако такой платёж незадолго до выхода на заслуженный отдых не гарантирует существенного роста будущей пенсии. В Едином накопительном пенсионном фонде (ЕНПФ) объяснили, какие ограничения действуют и от чего зависит размер выплат, сообщает Lada.kz со ссылкой на Tengrinews.kz.
В Казахстане размер будущей пенсии зависит не только от общей суммы накоплений, но и от продолжительности участия человека в пенсионной системе. Поэтому попытка компенсировать многолетнее отсутствие отчислений одним крупным переводом перед выходом на пенсию не позволит полностью восполнить упущенные возможности.
В ЕНПФ рассказали, можно ли самостоятельно перечислить значительную сумму сверх обязательных взносов, какие платежи учитываются при расчёте государственных выплат и почему важно регулярно пополнять пенсионный счёт.
Можно ли перечислить крупную сумму вместо обязательных взносов
Обязательные пенсионные отчисления рассчитываются исходя из официального дохода работника. Их размер установлен законодательством, поэтому самостоятельно увеличить такой платёж до произвольной суммы нельзя.
Это ограничение распространяется как на работников, так и на работодателей. Кроме того, предусмотрен максимальный размер ежемесячного дохода, принимаемого для расчёта пенсионных взносов от одного работодателя.
В 2026 году он составляет 50 минимальных заработных плат, или 4 250 000 теңге.
В Казахстане действуют три вида обязательных пенсионных отчислений:
10% от дохода работника — обязательные пенсионные взносы (ОПВ).
3,5% в 2026 году — обязательные пенсионные взносы работодателя (ОПВР).
5% — обязательные профессиональные пенсионные взносы (ОППВ), которые работодатели перечисляют за сотрудников, занятых во вредных условиях труда.
Если человек несколько лет не имел официального заработка, просто внести за этот период крупную сумму в качестве обычных обязательных взносов не получится.
Отдельная ситуация возникает, когда работодатель удерживал пенсионные отчисления из заработной платы, но не переводил их в ЕНПФ. В таких случаях задолженность вместе с начисленной пеней подлежит взысканию через органы государственных доходов.
Как самостоятельно увеличить пенсионные накопления
Законодательство позволяет гражданам дополнительно пополнять пенсионные счета за счёт добровольных пенсионных взносов (ДПВ). В отличие от обязательных платежей, их размер и периодичность человек определяет самостоятельно.
Средства можно перечислять регулярно либо внести сразу значительную сумму. Причём добровольные взносы разрешается делать не только в собственную пользу, но и в пользу близких родственников. Однако в ЕНПФ обращают внимание на два обстоятельства, которые необходимо учитывать при таком способе накопления.
Первое связано с инвестиционным доходом.
Деньги, находящиеся на пенсионном счёте, инвестируются под управлением Национального банка Казахстана либо выбранной управляющей инвестиционным портфелем компании. Чем раньше средства поступают в пенсионную систему, тем больше времени остаётся для получения инвестиционного дохода.
Если же значительную сумму перечислить всего за несколько лет до выхода на пенсию, период её инвестирования окажется сравнительно небольшим.
"Существенный вклад в общий размер накоплений вносит инвестиционный доход, размер которого зависит не только от суммы взносов, но и от периода их осуществления: чем дольше человек находится в накопительной пенсионной системе, тем выше инвестиционный доход на его пенсионном счёте", – объяснили в ЕНПФ.
Почему добровольные взносы не увеличивают базовую пенсию
Второе важное обстоятельство касается порядка расчёта государственных пенсионных выплат. Добровольные отчисления увеличивают накопления на индивидуальном пенсионном счёте, однако не засчитываются в стаж участия в пенсионной системе, используемый при определении базовой пенсии.
Поэтому даже значительный добровольный платёж не позволит автоматически повысить базовую выплату от государства. В фонде пояснили, что регулярность обязательных отчислений имеет значение для определения стажа участия в системе, а также подтверждения доходов.
"Участие в накопительной системе оказывает влияние на совокупный размер пенсии, поскольку регулярные пенсионные взносы подтверждают трудовой стаж, доход и таким образом влияют на размер базовой пенсии и на расчёт солидарной пенсии", – уточнили в фонде.
Сколько максимально можно получать из ЕНПФ
Законодательство не устанавливает единого максимального размера ежемесячной пенсионной выплаты из накопительной системы. При этом предусмотрен минимальный уровень выплат.
В 2026 году он составляет 35 596 теңге, что соответствует 70% прожиточного минимума. Размер ежемесячных выплат рассчитывается с учётом накопленной суммы.
В первый год получения пенсии применяется следующая формула:
Общая сумма пенсионных накоплений × 6,5% ÷ 12 месяцев.
В последующие годы размер ежемесячной выплаты ежегодно увеличивается на 5%. Выплаты производятся до исчерпания средств на пенсионном счёте.
Почему одного крупного платежа недостаточно
В ЕНПФ напомнили о рекомендациях Международной организации труда, согласно которым пенсионное обеспечение должно составлять не менее 40% прежнего заработка человека. Для достижения такого уровня необходимо формировать накопления на протяжении трудовой деятельности.
В частности, речь идёт о регулярном поступлении пенсионных взносов 12 раз в год, а не о нескольких крупных перечислениях непосредственно перед завершением работы.
"Для получения адекватного размера пенсионных выплат из накопительного компонента недостаточно делать значительные отчисления в отдельно взятый промежуток времени. Важен системный подход к формированию пенсионных накоплений", – подчеркнули в ЕНПФ.
Можно ли восполнить пропущенные пенсионные отчисления
Отдельно специалисты прокомментировали ситуацию, когда человек длительное время не работал официально или по другим причинам не перечислял пенсионные взносы. В фонде пояснили, что возможность уплаты обязательных взносов за пропущенные периоды зависит от обстоятельств.
При этом разовое перечисление крупной суммы перед выходом на пенсию не заменяет многолетнего участия в накопительной системе.
"Если работник временно не работал, он может уплатить ОПВ за пропущенный период. Однако крупные разовые перечисления незадолго до выхода на пенсию не могут существенно изменить размер её накопительной части. Размер выплаты зависит от того, сколько лет (а не только в каком размере) средства находились на счёте и какой инвестиционный доход был получен под управлением Национального банка или выбранной управляющей компании", – заключили в пенсионном фонде.
Как узнать размер будущей пенсии
Казахстанцы могут самостоятельно рассчитать ориентировочную сумму пенсионных выплат с помощью специального сервиса ЕНПФ.
Для этого на официальном сайте фонда предусмотрен «Пенсионный калькулятор». Он позволяет получить прогноз с учётом имеющихся накоплений, трудового стажа и пенсионных отчислений.
 0
 0
 0

Комментарии
0 комментарий(ев)