


 Войти
18+

Новости Актау и Мангыстау
Ақтау және Манғыстау жаңалықтары
 Отправляйте видео, фото, сообщения на +7 777 833 88 22

 Отправляйте видео, фото, сообщения на +7 777 833 88 22


 Lada TV
 Добавить
объявление


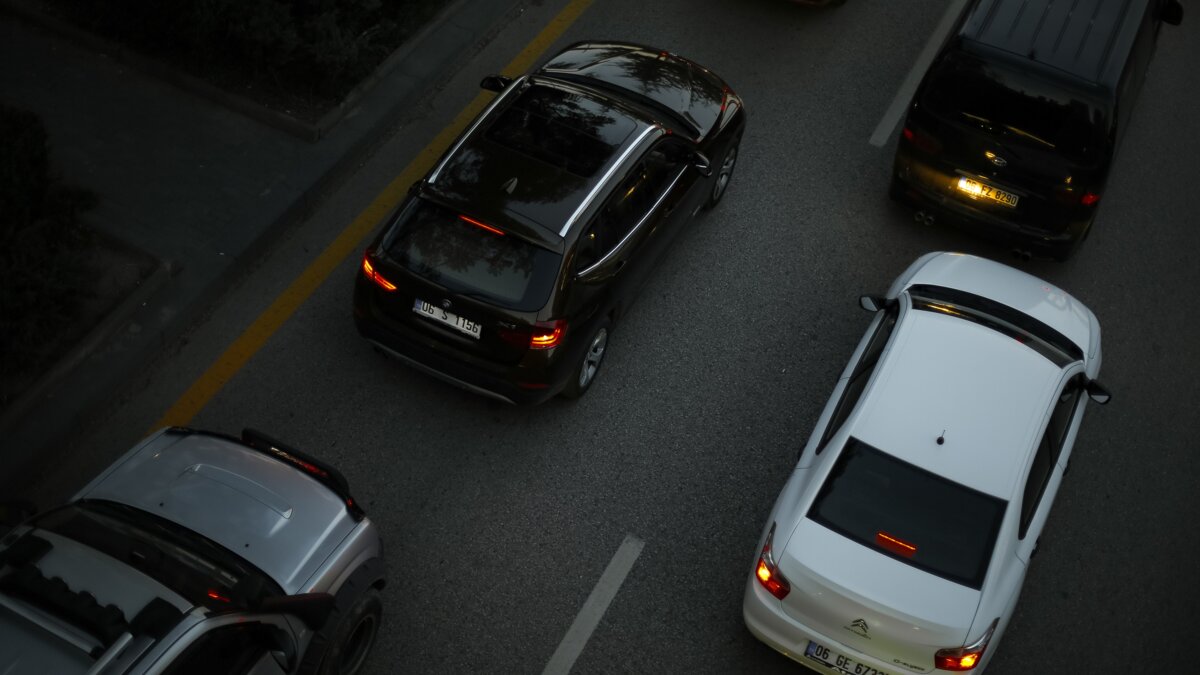
В 2026 году казахстанские банки сократили объёмы выдачи автокредитов, а процентные ставки по займам заметно выросли. Одновременно увеличилась долговая нагрузка покупателей, а некоторые автосалоны продолжают включать в стоимость машин дополнительные услуги и оборудование. Как изменился рынок автокредитования, с какими рисками сталкиваются заёмщики и какие условия будут действовать в 2027 году, выяснял корреспондент inbusiness.kz, передает Lada.kz.
За первые шесть месяцев 2026 года казахстанские банки выдали автокредитов на 886 миллиардов тенге. Это на 24 процента меньше, чем за аналогичный период прошлого года. Количество заявок на получение таких займов также сократилось — на 9 процентов после рекордного увеличения на 50 процентов годом ранее.
Уменьшилась и доля автокредитов в общем объёме новых потребительских займов: с 13,2 до 9,9 процента. Одним из факторов стало повышение стоимости кредитования. Согласно данным Ассоциации финансистов Казахстана (АФК), средневзвешенная процентная ставка выросла с 18,8 до 24,4 процента.
На ситуацию также повлияли сокращение скидок и специальных предложений от автодилеров, а также практически неизменившиеся реальные доходы населения. За рассматриваемый период они увеличились всего на 0,1 процента.
В АФК отметили, что доля одобренных заявок на автокредиты снизилась с 17,6 до 16,8 процента. Для розничного кредитования в целом падение оказалось более существенным: показатель уменьшился с 28,8 до 25,3 процента.
По оценке ассоциации, банки стали осторожнее выдавать займы из-за слабого роста реальных доходов населения и ужесточения макропруденциального регулирования.
При этом совокупная задолженность казахстанцев по автокредитам достигла 4,4 триллиона тенге. Темпы увеличения кредитного портфеля последовательно замедляются: если в 2024 году прирост составлял 53,8 процента, а в 2025-м – 42,1 процента, то за девять месяцев 2026 года он достиг лишь 8,5 процента.
Покупка автомобиля в кредит становится всё более серьёзной нагрузкой для семейного бюджета. По расчётам АФК, соотношение предполагаемого ежемесячного платежа по автокредиту и средней заработной платы в 2026 году увеличилось с 24,7 до 30,6 процента.
Поэтому перед оформлением займа покупателям рекомендуют внимательно изучать договор и оценивать не только заявленную процентную ставку, но и окончательную стоимость автомобиля.
В некоторых автосалонах низкий процент по кредиту может сопровождаться завышенной ценой машины по сравнению с покупкой за наличные. В стоимость также могут включать платные услуги, дополнительное оборудование и другие опции. Кроме того, рекламная ставка иногда доступна только при условии внесения крупного первоначального взноса.
В результате фактические расходы покупателя могут оказаться значительно выше первоначальных ожиданий.
С подобной ситуацией столкнулся казахстанец Сергей Андреев. Он выбрал в автосалоне новый автомобиль Geely Emgrand и внес предоплату в размере 900 тысяч тенге. Изначально предполагалось, что ежемесячный платёж по кредиту составит около 150 тысяч тенге.
Однако перед подписанием договора мужчина обнаружил, что к стоимости автомобиля добавили ещё 600 тысяч тенге. В эту сумму включили сигнализацию и коврики, которые ранее обещали предоставить бесплатно.
По словам Сергея, реальная стоимость этих дополнительных товаров и оборудования, по его оценке, не превышала 200 тысяч тенге.
После пересмотра условий ежемесячный платёж увеличился на 30 тысяч тенге. У покупателя также появились вопросы к условиям страхования. В итоге он отказался от сделки и не стал подписывать кредитный договор.
После этого автосалон направил мужчине претензию в связи с отказом от покупки. Сергею пришлось обратиться за юридической помощью. На услуги юриста и сопутствующие расходы он потратил ещё 120 тысяч тенге.
Из первоначально внесённых 900 тысяч тенге ему удалось вернуть только 650 тысяч. Сейчас мужчина рассматривает другие варианты приобретения автомобиля, однако намерен гораздо тщательнее проверять все условия сделки.
По данным Агентства Республики Казахстан по регулированию и развитию финансового рынка (АРРФР), на 1 октября 2026 года доля автокредитов с просрочкой платежей свыше 90 дней составляла 3,9 процента. В денежном выражении объём такой задолженности достиг 169 миллиардов тенге.
Для сравнения: на начало года показатель находился на уровне 3,7 процента, или 150 миллиардов тенге.
Одновременно выросла доля автокредитов с признаками обесценения. На 1 октября она составила 5,6 процента против 5,3 процента в начале года. К этой категории относятся займы, по которым банки выявляют существенные признаки вероятного невозврата средств.
Дополнительные риски могут возникнуть у финансовых организаций, в кредитных портфелях которых автозаймы занимают значительную долю. Если платёжная дисциплина заёмщиков ухудшится, это может негативно отразиться на устойчивости таких банков.
Одним из главных вопросов для рынка остаётся долговая нагрузка населения. Её оценивают с помощью коэффициента долговой нагрузки (КДН), который показывает, какая часть доходов человека направляется на погашение всех имеющихся кредитов. Чем выше этот показатель, тем меньше средств остаётся у заёмщика на повседневные расходы.
6 ноября 2026 года Национальный банк Казахстана принял решение продлить до конца 2027 года исключения из требований по КДН для отдельных категорий автокредитов.
Послабления распространяются на приобретение новых автомобилей, которые впервые регистрируются в Казахстане и передаются банку в залог.
Кроме того, исключения предусмотрены при покупке подержанных машин, если первоначальный взнос составляет не менее 50 процентов от их стоимости. Для автомобилей возрастом до трёх лет установлен более низкий порог – от 30 процентов.
Таким образом, в течение 2027 года указанные условия сохранятся. При этом Национальный банк продолжит контролировать качество автокредитного портфеля и уровень долговой нагрузки населения. Если риски для финансовой системы увеличатся, регулятор оставляет за собой возможность принять дополнительные меры.
За первые девять месяцев 2026 года казахстанцы получили автокредиты на общую сумму 1,4 триллиона тенге. Этот результат заметно уступает показателям предыдущего года.
Вместе с тем, по оценке АФК, к концу 2026 года рынок может частично восстановиться. Среди факторов, способных поддержать спрос, — возобновление совместных программ банков и автодилеров, субсидирование процентных ставок и увеличение объёмов отечественного производства автомобилей.
Влияние серого импорта на рынок автокредитования преимущественно косвенное. Машины, ввезённые в страну по неофициальным каналам, чаще приобретают за наличные средства или с использованием нецелевых потребительских займов.
При высоких процентных ставках такие предложения могут переманивать часть покупателей у официальных дилеров. Однако на общую статистику автокредитования это существенно не влияет. Дополнительным фактором остаётся двукратное увеличение внутреннего производства автомобилей.
В целом после нескольких лет стремительного расширения рынок автокредитования Казахстана перешёл к замедлению. Высокие ставки и снижение доступности займов вынуждают покупателей осторожнее подходить к приобретению автомобилей в кредит.
Дополнительную обеспокоенность вызывают случаи включения в стоимость машин навязанных услуг и оборудования. При этом банки продолжают выдавать автокредиты значительному числу клиентов: автомобиль остаётся залогом, который снижает для финансовых организаций риск невозврата займа.
 0
 0
 0

Комментарии
0 комментарий(ев)