


 Войти
18+

Новости Актау и Мангыстау
Ақтау және Манғыстау жаңалықтары
 Отправляйте видео, фото, сообщения на +7 777 833 88 22

 Отправляйте видео, фото, сообщения на +7 777 833 88 22


 Lada TV
 Добавить
объявление


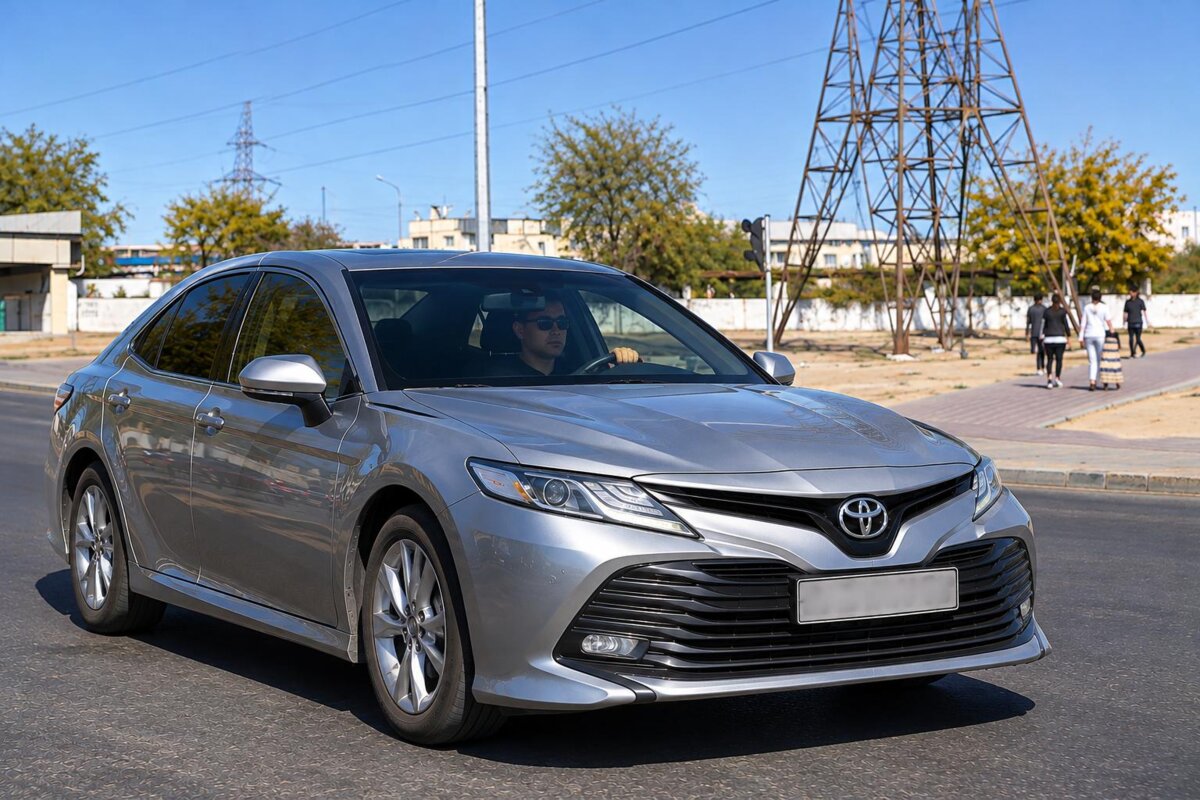
В департаменте государственных доходов по Мангистауской области напомнили, в каких случаях придется платить индивидуальный подоходный налог и как его рассчитать, сообщает Lada.kz.
При продаже личного автомобиля налогом облагается не вся сумма сделки, а только доход от прироста стоимости - положительная разница между ценой покупки и последующей продажи.
Если автомобиль зарегистрирован в Казахстане и владелец продал его раньше, чем через год после государственной регистрации, причём дороже первоначальной стоимости, возникает налогооблагаемый доход. В таком случае необходимо уплатить ИПН с полученной разницы.
Если же машина находилась на казахстанском учёте год и более, налог при её продаже не возникает даже при наличии прибыли. Не придётся платить и в том случае, если автомобиль продали по той же цене, за которую приобрели, или дешевле.
Отдельные правила действуют для транспорта, зарегистрированного за рубежом, а также воздушных и морских судов. Для них срок владения значения не имеет: налог может возникнуть при любой положительной разнице между стоимостью приобретения и продажи.
Сколько придется заплатить
Ставки ИПН установлены статьей 363 Налогового кодекса. Доход до 8 500 МРП включительно облагается по ставке 10%. С суммы превышения этого порога применяется ставка 15%.
В 2026 году один МРП составляет 4 325 теңге, а 8 500 МРП - 36 762 500 теңге.
К примеру, человек купил автомобиль за 10 миллионов теңге, а спустя восемь месяцев продал его за 12 миллионов. Прирост стоимости составил два миллиона теңге. При ставке 10% сумма ИПН составит 200 тысяч теңге.
То есть платить налог со всех 12 миллионов не нужно - расчет ведется только с разницы.
Затраты на ремонт, техническое обслуживание и тюнинг автомобиля не уменьшают налогооблагаемый доход. Для импортированных машин в первоначальную стоимость могут включаться уплаченные таможенные платежи: пошлины, НДС, акцизы и утилизационный сбор. Расходы необходимо подтвердить документами.
Что делать, если автомобиль достался по наследству или в подарок
В таких случаях первоначальную стоимость определяют исходя из рыночной цены автомобиля на дату возникновения права собственности. Для подтверждения стоимости потребуется отчет независимого оценщика.
Поэтому владельцам стоит сохранять документы, которые могут понадобиться при расчете налога: договоры купли-продажи, отчеты об оценке и подтверждения понесенных расходов, предусмотренных правилами.
Когда подавать декларацию
Если после продажи автомобиля возник налогооблагаемый доход, физическое лицо должно самостоятельно отчитаться перед налоговыми органами.
Декларацию о доходах и имуществе по форме 270.00 необходимо подать не позднее 15 сентября года, следующего за годом продажи. Уплатить ИПН нужно в течение 10 календарных дней после окончания срока подачи декларации - ориентировочно до 25 сентября.
Например, если автомобиль продали в 2026 году, отчитаться о доходе и заплатить налог необходимо в сентябре 2027 года.
Если налогооблагаемого дохода не возникло, подавать декларацию только из-за факта продажи машины не требуется. Сделать это можно через электронные сервисы Комитета государственных доходов. За разъяснениями по расчёту и заполнению декларации также можно обратиться в орган государственных доходов по месту жительства.
За несвоевременную подачу декларации и неуплату налога предусмотрены штрафы и пеня.
В департаменте государственных доходов отдельно напоминают: эти правила касаются продажи личного имущества. Если автомобиль используется в предпринимательской деятельности и числится на балансе ИП или ТОО, применяются другие нормы налогообложения.
Систематическая перепродажа автомобилей может рассматриваться как предпринимательская деятельность. В определенных случаях это может повлечь ответственность по законодательству Казахстана. Однако разовая продажа личной машины сама по себе не означает, что человек занимается предпринимательством.
 1
 2
 0

Комментарии
0 комментарий(ев)