


 Войти


 Отправляйте видео, фото, сообщения на +7 777 833 88 22


 Lada TV
 Добавить
объявление


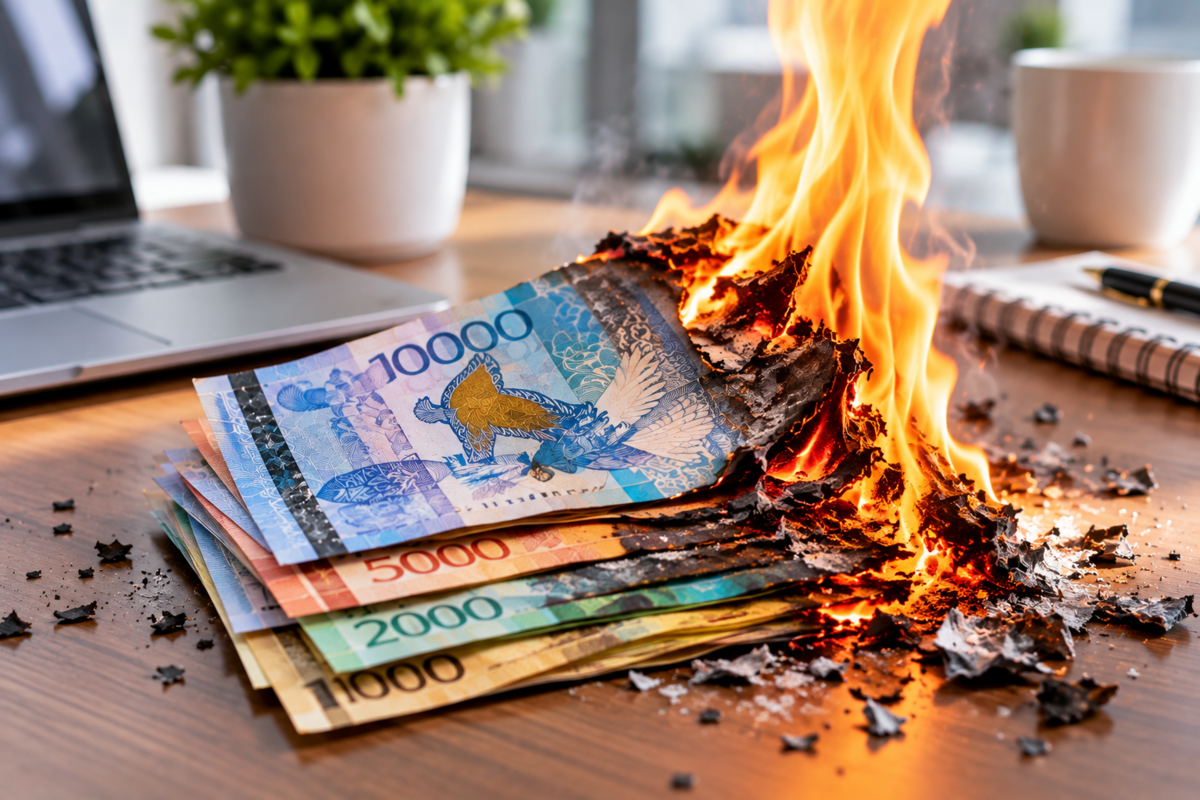
Высокая ставка по депозиту еще не означает, что вкладчик гарантированно получит весь обещанный доход. При досрочном закрытии некоторых вкладов казахстанцы могут потерять накопленные проценты, поэтому перед размещением денег важно внимательно изучить условия договора, сообщает Lada.kz со ссылкой на NUR.KZ.
Когда проценты по депозиту могут «сгореть»
Наиболее жесткие условия действуют по сберегательным депозитам, которые сегодня предлагают более высокую доходность.
Если вкладчик решит досрочно закрыть такой депозит, он может лишиться накопленного вознаграждения. Кроме того, при досрочном расторжении договора по сберегательному вкладу необходимо уведомить банк за 30 календарных дней.
Именно поэтому высокая ставка не должна быть единственным критерием при выборе депозита. Если существует вероятность, что деньги понадобятся раньше установленного срока, более высокая доходность может потерять смысл из-за ограничений на досрочное изъятие средств.
Ставки по депозитам снижаются
В Казахстане доходность банковских вкладов постепенно меняется вслед за базовой ставкой Национального банка. В начале 2026 года она составляла 18%, в июне была снижена до 17%, затем — до 16,75% и 16,5%, а в сентябре достигла 16,25%.
По данным Национального банка, среднерыночная ставка по привлеченным депозитам физических лиц в январе 2026 года составляла 15,3%, а в июле снизилась до 14,7%.
Банки также регулярно пересматривают ставки по своим депозитным продуктам.
Какие депозиты предлагают казахстанцам
Банковские вклады отличаются не только размером вознаграждения, но и возможностью распоряжаться размещенными деньгами.
Несрочные депозиты позволяют снимать средства практически без ограничений и пополнять счет в любое время.
Сберегательные вклады предлагают более высокую доходность, однако предполагают наиболее жесткие ограничения. Деньги нельзя свободно снимать до окончания установленного срока, а досрочное закрытие может привести к потере накопленного вознаграждения.
Срочные депозиты представляют собой промежуточный вариант. Ограничения на снятие средств у них также предусмотрены, однако последствия досрочного изъятия денег менее жесткие.
Кроме того, банки предлагают депозиты с плавающей ставкой. Вознаграждение по ним не фиксируется на весь срок и может меняться в зависимости от экономических условий.
Почему не стоит класть на сберегательный депозит все деньги
Сберегательный вклад имеет смысл использовать для той части накоплений, которая с большой вероятностью не понадобится до окончания срока договора.
Например, это могут быть деньги, которые человек постепенно собирает на первоначальный взнос за квартиру.
Если же средства могут неожиданно потребоваться на лечение, ремонт, обучение или крупную покупку, размещение всех накоплений на депозите с ограниченным доступом создает дополнительный риск.
Часть сбережений лучше оставлять доступной для непредвиденных расходов. Перед открытием вклада также стоит учесть ближайшие крупные платежи — аренду, страховку, налоги, обучение, ремонт или отпуск.
После этого можно определить сумму, которую действительно получится не трогать до окончания срока депозита.
Что проверить перед открытием вклада
В первую очередь необходимо обратить внимание на годовую и эффективную ставки вознаграждения, срок размещения денег и порядок выплаты процентов.
Не менее важны условия досрочного и частичного снятия. Следует заранее выяснить, можно ли пополнять вклад и что произойдет с уже начисленным вознаграждением, если деньги потребуются раньше срока.
Также необходимо проверить наличие капитализации процентов. При капитализации начисленное вознаграждение присоединяется к основной сумме, после чего проценты начисляются уже на увеличившийся остаток.
Стоит изучить и условия автоматического продления вклада после завершения срока, валюту депозита, минимальную сумму и другие требования договора.
Нужно учитывать гарантию по депозиту
Перед размещением денег следует проверить участие выбранного банка в системе обязательного гарантирования депозитов и максимальную сумму гарантии для конкретного вида вклада.
Это особенно важно, если на депозите планируется хранить крупную сумму.
Чем можно заменить депозит
Одной из альтернатив банковским вкладам являются государственные и корпоративные облигации.
Например, в июле 2026 года Министерство финансов размещало долгосрочные государственные казначейские обязательства с доходностью к погашению около 14% годовых.
Однако у облигаций есть свои особенности. Для их приобретения необходим брокерский счет, а при продаже до погашения рыночная стоимость бумаги может отличаться от первоначальной. Кроме того, необходимо учитывать кредитный риск эмитента.
Депозит остается более простым инструментом: его можно открыть непосредственно в банке, а основные условия заранее устанавливаются договором.
Высокая ставка — еще не гарантия высокого дохода
При выборе депозита необходимо учитывать не только процент, который предлагает банк, но и собственные планы на эти деньги.
Если вклад придется закрыть досрочно, более высокая ставка может не принести ожидаемого результата, а в случае с некоторыми депозитами вкладчик рискует потерять накопленное вознаграждение.
Поэтому перед открытием вклада стоит определить, на какой срок можно разместить деньги, когда они могут понадобиться и какую сумму действительно получится не трогать до окончания договора.
 0
 0
 0

Комментарии
0 комментарий(ев)