


 Войти
18+

Новости Актау и Мангыстау
Ақтау және Манғыстау жаңалықтары
 Отправляйте видео, фото, сообщения на +7 777 833 88 22

 Отправляйте видео, фото, сообщения на +7 777 833 88 22


 Lada TV
 Добавить
объявление


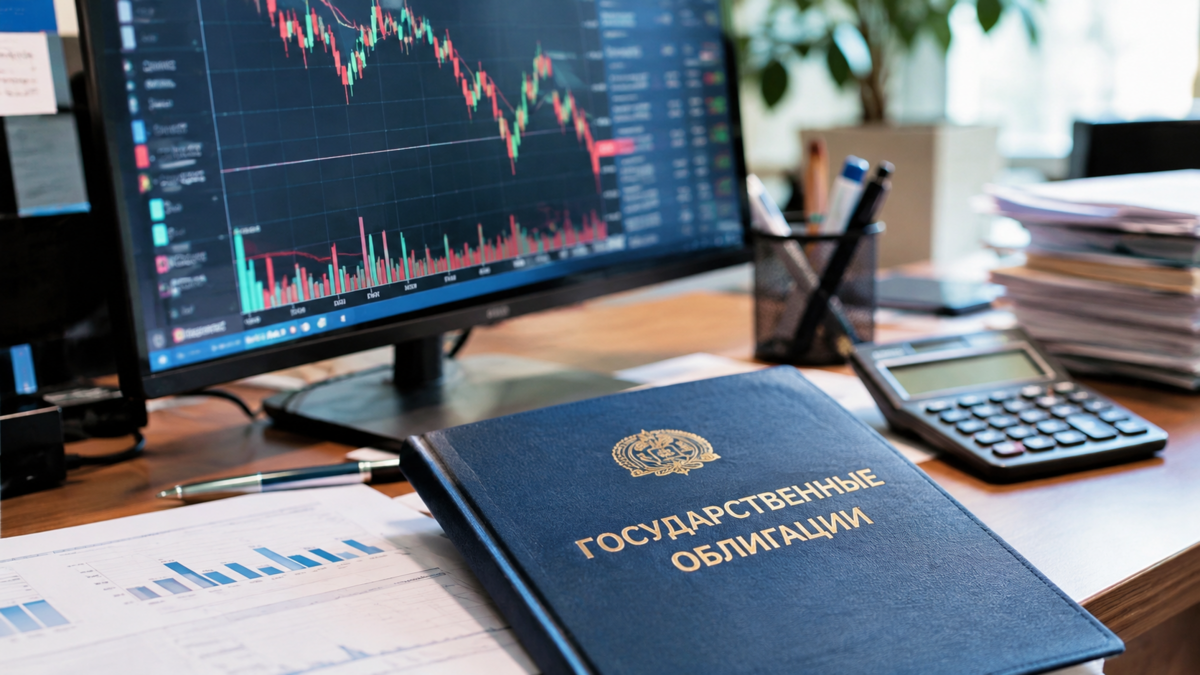
В Казахстане иностранные инвесторы могут начать продавать государственные облигации, которые ранее приносили им высокую прибыль. Эксперты оценили вероятность распродажи, её влияние на курс тенге и стоимость государственного долга, сообщает Lada.kz со ссылкой на Forbes Kazakhstan.
Почему иностранные инвесторы заинтересовались Казахстаном
Аналитики Halyk Finance, Standard и Central Asian Capital Ltd объяснили, что в 2026 году казахстанские государственные облигации стали особенно привлекательными для зарубежных инвесторов.
Государственные облигации — это ценные бумаги, с помощью которых правительство занимает деньги. Инвесторы покупают их, фактически предоставляя государству средства в долг, а взамен рассчитывают получить доход.
Казахстанские бумаги привлекали покупателей благодаря высоким процентным ставкам и укреплению национальной валюты.
По словам управляющего директора Central Asian Capital Ltd Михаила Мейржанова, с начала 2026 года вложения в тенговые облигации принесли иностранным инвесторам более 30% доходности в долларовом выражении.
Такой результат оказался одним из лучших среди сопоставимых развивающихся рынков Африки и Латинской Америки.
Однако после значительного роста доходов некоторые инвесторы могут решить продать облигации и забрать заработанные деньги.
Почему эксперты заговорили о возможной распродаже
В октябре на конференции Cbonds в Алматы представитель международного банка Barclays заявил, что казахстанские государственные облигации стали перекупленными.
Простыми словами, это означает, что спрос на них оказался настолько высоким, что цены уже могут не соответствовать реальным рискам.
Особенно это касается облигаций с длительным сроком погашения.
По словам директора департамента торговых идей Halyk Finance Игоря Савченко, в октябре доходность таких бумаг составляла 13,6–14% годовых.
При этом участники рынка ожидают снижения базовой ставки до сопоставимого уровня лишь к концу 2027 года.
Получается, что инвесторы уже рассчитывают на будущее снижение ставок. Если эти ожидания не оправдаются, привлекательность ранее купленных облигаций может уменьшиться.
Сколько денег иностранцы вложили в государственный долг Казахстана
По оценке управляющего директора инвестиционной компании Standard Санжара Сеиткасимова, иностранные инвесторы владеют казахстанскими государственными облигациями примерно на 2,7 триллиона теңге.
Это около 7,4% всего рынка.
На первый взгляд доля небольшая, однако активные продажи даже части этих бумаг способны повлиять на их стоимость.
Причина заключается в том, что казахстанский рынок государственных облигаций не всегда располагает достаточным количеством покупателей для быстрого выкупа крупных объёмов.
При этом интерес иностранцев уже начал снижаться.
По данным Казахстанской фондовой биржи KASE, доля нерезидентов в торгах государственными ценными бумагами за январь–сентябрь 2026 года составила 20,9% против 24,7% за январь–август.
Общий объём торгов, напротив, вырос с 1,7 до 2,2 триллиона теңге благодаря активности банков и крупных внутренних инвесторов.
Как продажа облигаций может повлиять на тенге
Главный риск связан с валютным курсом.
Иностранные инвесторы покупают казахстанские облигации за тенге. Когда они решают вывести деньги из страны, им может понадобиться обменять полученные средства обратно на доллары.
Если такие операции станут массовыми, спрос на иностранную валюту увеличится, что создаст дополнительное давление на тенге.
Возможна цепная реакция: тенге ослабевает, доходность вложений для иностранцев в долларовом выражении уменьшается, инвесторы начинают активнее продавать облигации, а спрос на доллары растёт ещё сильнее.
По оценке Санжара Сеиткасимова, значительная часть иностранных вложений в казахстанские бумаги не защищена от изменения валютного курса.
Поэтому даже высокие процентные ставки не гарантируют инвесторам прибыль, если тенге заметно подешевеет.
Каким может быть курс доллара
Аналитики представили несколько прогнозов изменения курса национальной валюты.
Санжар Сеиткасимов ожидает постепенного ослабления тенге:
467 теңге за доллар — в течение ближайших трёх месяцев;
487 теңге за доллар — через год;
выше 500 теңге за доллар — при резком снижении нефтяных цен ниже 75 долларов за баррель или длительной остановке Каспийского трубопроводного консорциума.
Михаил Мейржанов также допускает ослабление национальной валюты.
По его оценке, если сохранится историческая тенденция снижения стоимости тенге на 8,5–9% ежегодно, через год доллар может стоить 490–495 теңге.
При этом резкой девальвации, подобной событиям 2014–2015 годов, эксперт не ожидает.
Почему инвесторы стали осторожнее
Первые признаки снижения интереса к казахстанским облигациям уже заметны на аукционах Министерства финансов.
Весной спрос на долгосрочные государственные бумаги превышал предложение примерно втрое. С сентября превышение сократилось до менее чем двух раз.
Одновременно уменьшились новые вложения иностранных инвесторов.
Если в июне нерезиденты приобрели казахстанские государственные облигации на 185 миллиардов теңге, то в августе — только на 24 миллиарда теңге.
Таким образом, объём новых вложений за два месяца сократился почти в восемь раз.
Как инфляция может повлиять на государственный долг
Ещё один риск связан с ростом цен в Казахстане.
Аналитики BCC Invest прогнозируют, что после снижения годовой инфляции примерно до 9,3% в сентябре к концу 2026 года она может вновь ускориться до 11,2%.
Среди возможных причин называют повышение коммунальных тарифов после завершения моратория и изменение регулирования цен на топливо.
Если инфляция останется высокой, Национальному банку будет сложнее снижать базовую ставку.
Это означает, что стоимость привлечения денег для государства также может оставаться высокой.
Дополнительное давление возможно в 2027 году, когда правительству могут потребоваться новые заимствования для финансирования бюджетных расходов.
Если государство начнёт выпускать больше облигаций, а желающих их купить станет меньше, Минфину придётся предлагать инвесторам более высокую доходность.
Проще говоря, государству может стать дороже занимать деньги, а расходы бюджета на выплату процентов по долгу увеличатся.
Грозит ли Казахстану массовая распродажа облигаций
Несмотря на перечисленные риски, эксперты не ожидают немедленной массовой продажи казахстанских государственных ценных бумаг.
Михаил Мейржанов считает, что инвесторы, которые решат зафиксировать прибыль, могут найти покупателей среди международных фондов, заинтересованных в казахстанском рынке.
По его мнению, приход долгосрочных инвесторов способен частично компенсировать уход тех, кто рассчитывал на быструю прибыль.
Аналитики предполагают, что рынок скорее столкнётся с постепенным снижением спроса, чем с резким оттоком капитала.
При этом государству, вероятно, придётся активнее выпускать краткосрочные облигации и бумаги с изменяющейся процентной ставкой.
Это позволит продолжить привлечение средств, но может увеличить расходы на обслуживание государственного долга.
 0
 0
 0

Комментарии
0 комментарий(ев)