


 Войти


 Отправляйте видео, фото, сообщения на +7 777 833 88 22


 Lada TV
 Добавить
объявление


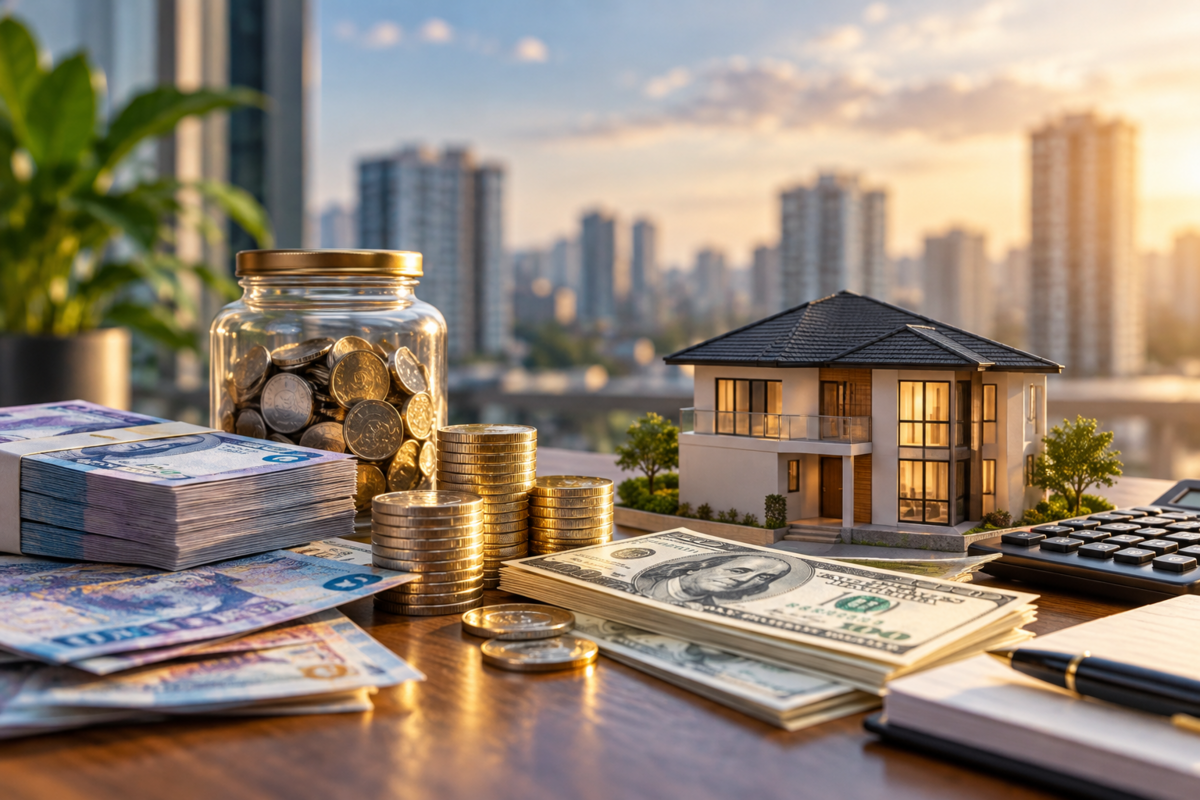
Қазақстанда жинағын депозитте сақтау, долларға айырбастау немесе жылжымайтын мүлікке салу арасында таңдау жасап жүргендер аз емес. Сарапшы қазіргі жағдайда асығыс шешім қабылдамай, әр қаржы құралының табысы мен тәуекелін есептеуге кеңес береді, сообщает Lada.kz со ссылкой на inform.kz.
Теңгені долларға айырбастауға асықпау керек
4 қыркүйекте Қазақстан Ұлттық банкі базалық мөлшерлемені 16,25%-ға дейін төмендетті. Соған қарамастан теңгемен сақталған қаражаттың кірістілігі әлі де тартымды болып отыр.
Жылжымайтын мүлік сарапшысы Виталий Шалаевтың пікірінше, бос қаражатты доллар арзандады деген себеппен бірден шетел валютасына айырбастауға асықпаған жөн. Оның болжамынша, жыл соңына дейін доллар бағамы одан әрі төмендеуі мүмкін.
Теңгеге қолдау көрсетіп отырған факторлардың бірі – Ұлттық қордан валютаның сатылуы. Нарыққа валюта көп шығарылған сайын оның ұсынысы артады. Алайда айырбас бағамына импорттаушылар тарапынан сұраныс, экспорттық түсім, мұнай бағасы мен сыртқы экономикалық жағдай да ықпал етеді.
Сондықтан сарапшы бос теңгені әзірге кіріс әкелетін қаржы құралдарында ұстап, жыл соңына қарай жағдайды қайта бағалауға болады деп есептейді. Сонымен бірге ол доллар міндетті түрде арзандай береді деген кепілдік жоқ екенін ескертеді.
Ал алдағы уақытта доллармен төленетін нақты шығыны бар адамдар үшін қазіргі бағам қолайлы болуы мүмкін. Мәселен, шетелде оқитын баланың оқу ақысын төлеу немесе шетелден тауар сатып алу жоспарланған жағдайда валютаны одан әрі арзандайды деп күтудің қажеті болмауы мүмкін.
Депозиттен ақшаны алатын уақыт келді ме
Базалық мөлшерлеменің төмендеуі депозитті жабуға себеп болмауы керек. Сарапшының айтуынша, алдымен салымнан алынған ақшаның қайда бағытталатынын және жаңа құралдың несімен тиімді екенін есептеу қажет.
Қазір нарықта теңгедегі депозиттер бойынша жылдық мөлшерлемесі шамамен 19%-ға жететін жекелеген ұсыныстар кездеседі. Алайда олардың барлығы бірдей кез келген салымшыға қолжетімді болмауы мүмкін: кейбірінде салынатын қаражат көлеміне және басқа да талаптарға байланысты шарттар бар.
Егер ақша жақын арада қажет болмаса әрі одан тиімді инвестициялық мүмкіндік табылмаса, депозит жинақты сақтаудың жұмыс істейтін құралдарының бірі болып қала береді.
Бұл ретте балама инвестиция таңдағанда оның өтімділігін де ескерген жөн. Яғни қаражат қажет болған жағдайда оны қаншалықты тез және шығынсыз қайтарып алуға болатыны, комиссиялардың бар-жоғы және салынған ақшаның қандай бөлігіне кепілдік берілетіні маңызды.
5 немесе 20 млн теңге болса не істеуге болады
Сарапшы 5 немесе 20 млн теңге көлеміндегі бос қаражаттың болуы міндетті түрде пәтер немесе басқа материалдық актив сатып алу керек дегенді білдірмейтінін айтады.
Мұндай жағдайда қолайлы шарттары бар депозит негізгі нұсқалардың бірі болуы мүмкін. Сонымен қатар жинақтың белгілі бір бөлігін күтпеген шығындар туындаған кезде тез алуға болатын құралда сақтау ұсынылады.
Егер адам капиталдың бір бөлігін валютамен сақтап, тәуекелді бөлгісі келсе, доллардағы қаржы құралдарын да қарастыруына болады. Алайда валютаны сатып алу мен оны белгілі бір активке инвестициялау – екі бөлек шешім.
Сарапшының пікірінше, басты мәселе жинақтың көлемінде емес, ақшаның қашан қажет болатынында. Егер қаражат алты айдан кейін керек болса, бір стратегия, ал бірнеше жыл бойы пайдаланылмайтын болса, мүлде басқа стратегия қажет.
50 млн теңге болса, пәтер алған тиімді ме
Егер адамның 50 млн теңге көлемінде бос қаражаты болса, сарапшы шынымен тиімді ұсыныс табылмайынша депозиттен түсетін кірісті сақтауды қарастыруға кеңес береді.
Сонымен қатар нарықтағы бағасынан едәуір арзан сатылып жатқан сапалы жылжымайтын мүлікті іздеуге болады.
Бірақ мұнда маңызды шарт бар: сарапшының бағалауынша, пәтердің бағасы нарықтағы нақты құнынан кемінде 25% төмен болған жағдайда ғана мұндай сатып алуды мұқият қарастырған жөн.
Сатушы көрсеткен «жеңілдікке» бірден сенуге болмайды. Нысанның нарықтағы шынайы бағасын салыстырып, оның не себепті арзан сатылып жатқанын анықтау қажет.
Сондай-ақ құжаттарының дұрыстығын, жөндеуге кететін шығынды, кейін пәтерді сату немесе жалға беру мүмкіндігін алдын ала есептеген дұрыс.
Жинақтың барлығын жылжымайтын мүлікке жұмсап, қолма-қол резервсіз қалу да тәуекелді.
Неліктен дәл 25% жеңілдік қажет
Мұның себебін сарапшы депозиттердің қазіргі кірістілігімен байланыстырады.
Егер пәтер сатып алуға арналған ақша депозитте жылына шамамен 19% кіріс әкелетін болса, нарық бағасынан небәрі бірнеше пайыз арзан баспана сатып алу қаржылық тұрғыдан соншалықты тартымды болмауы мүмкін.
Оның үстіне жылжымайтын мүліктің өтімділігі депозитке қарағанда төмен. Пәтерді сатып алуға және кейін сатуға уақыт қажет. Жөндеу шығыны, коммуналдық төлемдер, жалға алушы табылмайтын кезең және мәміле рәсімдеуге кететін шығындар да бар.
Сондықтан арзан пәтердің өзі сапалы әрі кейін оңай сатылатын немесе жалға берілетін нысан болуы керек.
Пәтерді үш-алты айда қымбатқа сату қиындауы мүмкін
Жылжымайтын мүлікке инвестиция салатын адам кемінде бір жарым-екі жылдық мерзімді есепке алғаны дұрыс.
Сарапшы қазіргі нарықта пәтерді сатып алып, үш-алты айдан кейін қымбатқа қайта сату стратегиясына сақтықпен қарауға кеңес береді. Себебі сұраныс біркелкі емес және тіпті сапалы нысанның өзі сатып алушысын бірден таппауы мүмкін.
Оның болжамы бойынша, 2027 жылдың күзіне қарай тұрғын үй нарығының жекелеген сегменттерінде баға қалпына келе бастауы ықтимал. Бірақ бұл барлық пәтер міндетті түрде қымбаттайды деген сөз емес.
Орналасқан жері қолайсыз, жоспарлануы сәтсіз немесе бастапқы бағасы тым жоғары нысандар нарық жанданған жағдайда да өтімсіз болып қалуы мүмкін.
Қолдағы долларды сату керек пе
Сарапшы бұрыннан жиналған және ұзақ мерзімге арналған долларды бағам төмендеді деген себеппен бірден теңгеге айырбастауды жөн көрмейді.
Мұндай қаражатты доллармен номинацияланған активтерге инвестициялау мүмкіндігін қарастыруға болады.
Сарапшы бірінші кезекте облигацияларға назар аударуға болатынын айтады. Жекелеген бағалы қағаздар бойынша доллардағы жылдық кірістілік 9–10% деңгейінде болуы мүмкін.
Алайда жоғары кірістілік жоғары тәуекелмен қатар жүретінін ұмытпау қажет. Облигация сатып аларда оны шығарған компанияның қаржылық жағдайын, өтеу мерзімін және бағалы қағазды мерзімінен бұрын сату мүмкіндігін тексеру маңызды.
Доллармен сатылатын акцияларды да қарастыруға болады, бірақ жақын арада қажет болатын қаражатты акцияларға салу тәуекелді. Олардың бағасы айтарлықтай құбылуы мүмкін.
Барлық ақшаны бір жерге салмау маңызды
Сарапшы жинағы бар адамдарға алдымен «не сатып аламын?» деген емес, «бұл ақша маған қашан және не үшін қажет болады?» деген сұраққа жауап беруге кеңес береді.
Қазіргі жағдайда бос теңгені кіріс әкелетін теңгелік құралдарда сақтау, бұрыннан бар долларды тәуекелі түсінікті валюталық активтерге бағыттау, ал жылжымайтын мүлікті тек айтарлықтай жеңілдік болған жағдайда қарастыруға болады.
Ең маңыздысы – қаржылық резервті сақтау. Бұл күтпеген шығын туындағанда инвестицияны қолайсыз уақытта сатуға мәжбүр болмауға мүмкіндік береді.
Жинақты басқару дегеніміз ақшаны депозит, доллар және пәтер арасында үнемі ауыстырып отыру емес. Әр бөлігінің қандай мақсатқа арналғанын алдын ала анықтау маңызды.
 0
 0
 0

Комментарии
0 комментарий(ев)